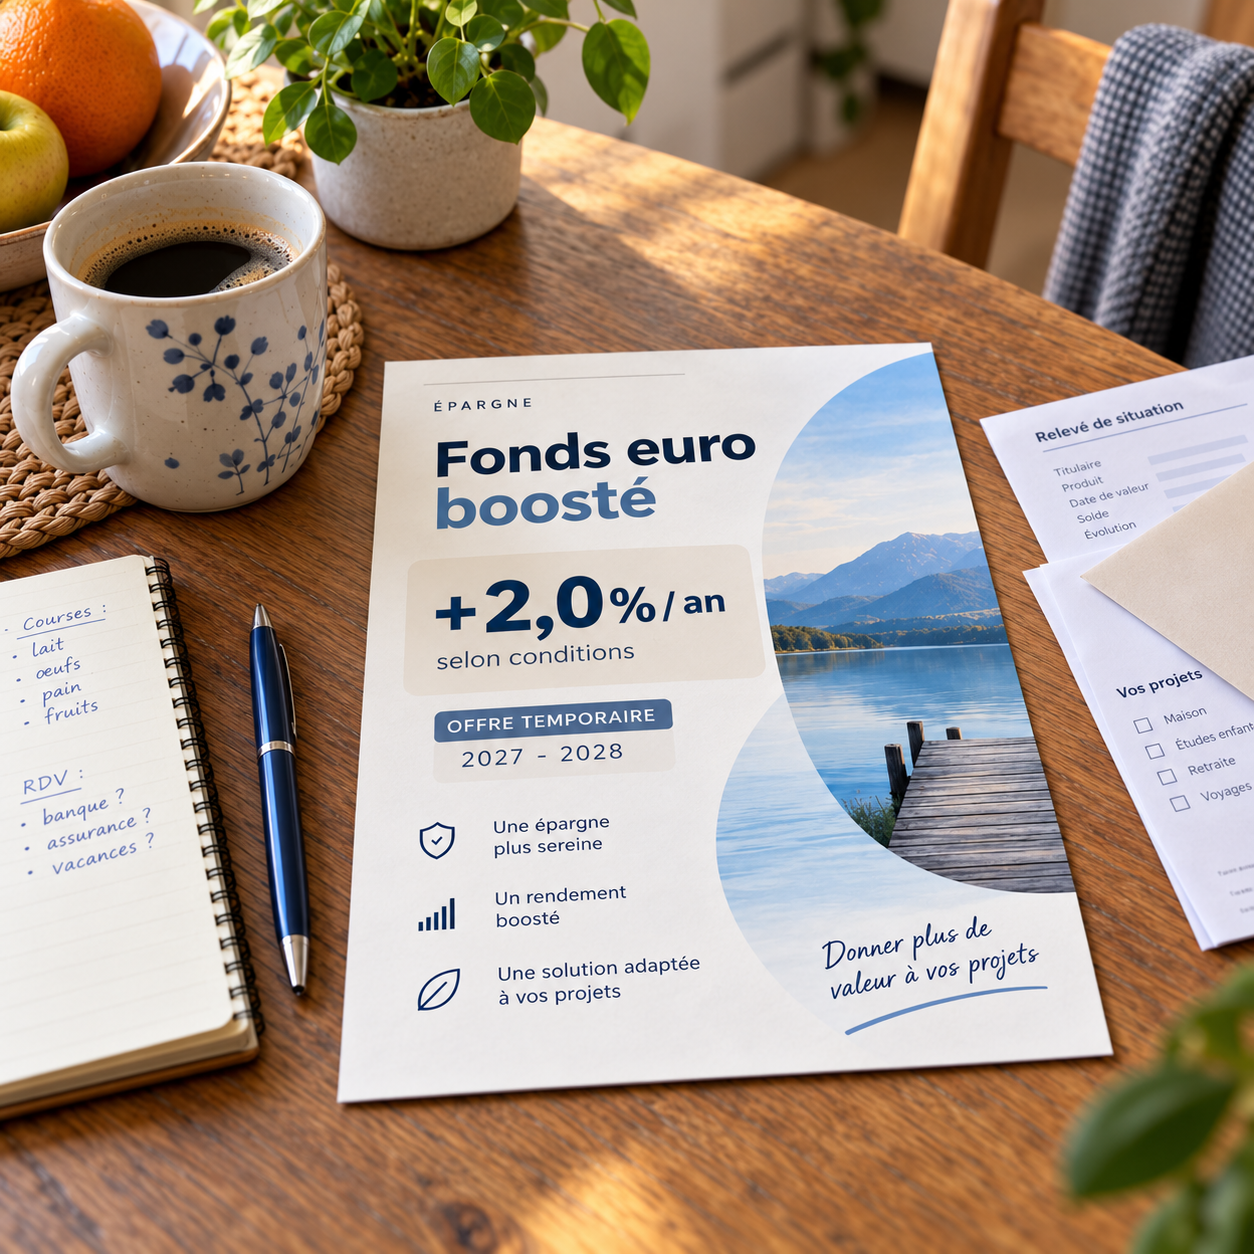
Selon les contrats, on peut trouver des bonus de rendement de l’ordre de +2 % par an, parfois sur plusieurs années.
Mais derrière un chiffre attractif, les modalités peuvent être très différentes.
Certains assureurs conditionnent le bonus à une part minimale investie en unités de compte. D’autres appliquent des règles différentes selon le montant versé, la durée ou la nature de l’investissement. Et certains contrats permettent d’accéder à un fonds euro boosté avec beaucoup moins de contraintes.
Autrement dit : le bonus ne se lit jamais seul.
Le bon fonds euro dépend d’abord de l’usage que vous en ferez
Prenons deux situations.
Un client prévoit un projet immobilier dans deux ans et souhaite simplement placer temporairement une somme importante. Dans ce cas, il peut être pertinent de rechercher un fonds euro boosté, mais avec le moins de contraintes possible sur les unités de compte.
À l’inverse, un investisseur qui souhaite faire évoluer progressivement son allocation sera peut-être moins sensible à cette contrainte. Il pourra préférer un contrat offrant, en plus du fonds euro, un accès large à des ETF, des fonds obligataires, du private equity, des infrastructures ou d’autres supports de diversification.
Dans les deux cas, le meilleur contrat ne sera pas nécessairement le même.
Le boost compte, mais le contrat compte encore plus
Chez VIA, nous travaillons avec plusieurs assureurs et plusieurs contrats, justement parce que leurs caractéristiques sont différentes.
Certains seront très adaptés à une poche prudente et disponible. D’autres seront plus intéressants pour construire une allocation financière plus large ou accéder à certaines classes d’actifs. Les frais, les possibilités de versements ou de rachats programmés, l’univers de supports ou encore les modes de gestion peuvent également varier fortement.
Et surtout, un contrat d’assurance-vie est généralement conservé bien plus longtemps que la période promotionnelle du fonds euro.
Le bon choix consiste donc à regarder à la fois l’opportunité du moment et l’utilité future du contrat.
Partir du besoin, pas du produit
C’est là que notre accompagnement prend tout son sens.
Nous commençons par comprendre votre objectif : disponibilité de l’épargne, horizon de placement, besoin de revenus, recherche de prudence ou volonté de diversification.
Ce n’est qu’ensuite que nous allons chercher le contrat et l’assureur les plus adaptés.
Parce qu’un fonds euro boosté à +2 % peut être une excellente opportunité… à condition que les règles pour en bénéficier soient cohérentes avec ce que vous voulez réellement faire de votre argent.