
Déficit foncier

Déficit foncier

La solution

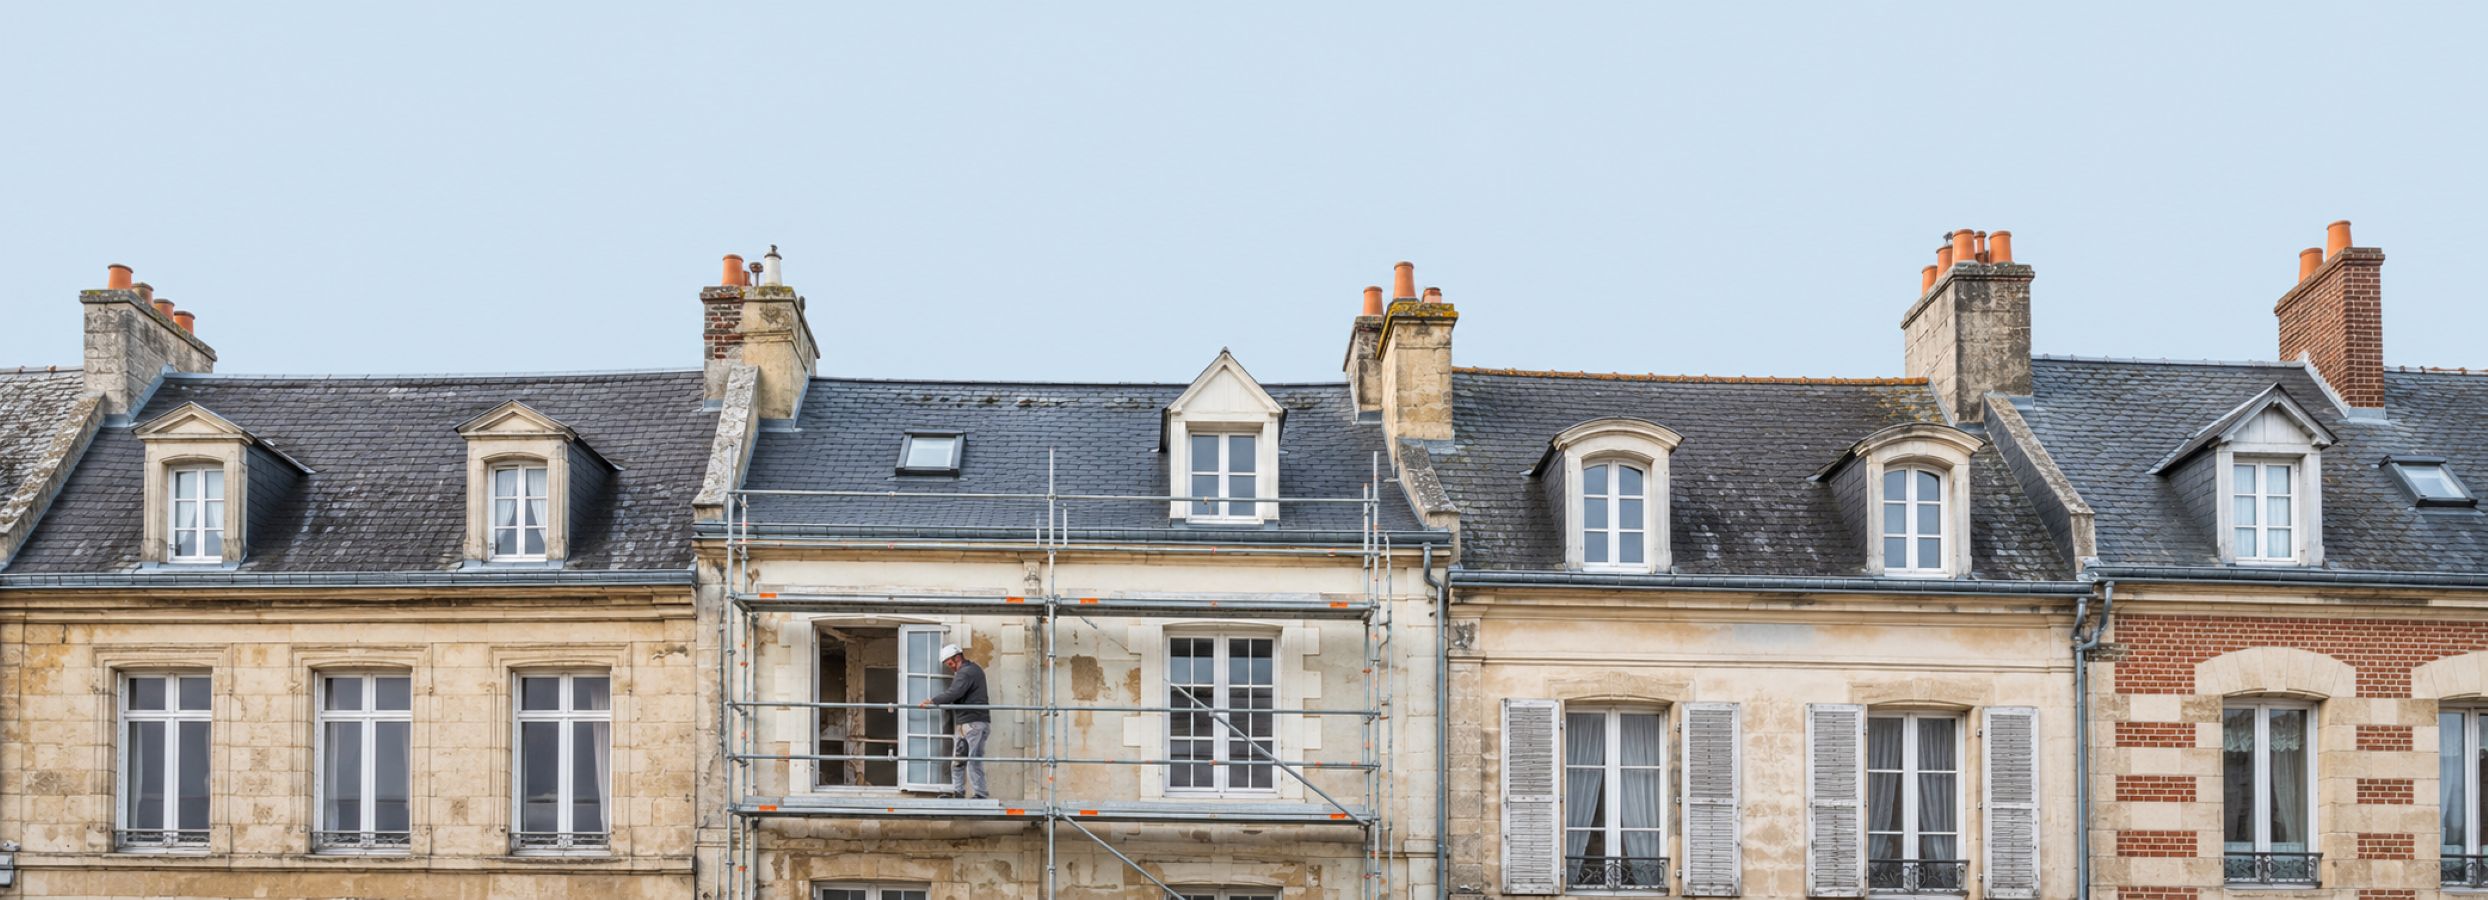
Rénover son patrimoine et réduire la fiscalité de ses revenus fonciers

Les revenus fonciers peuvent être fortement fiscalisés, notamment pour les contribuables soumis aux tranches élevées de l’impôt sur le revenu.

En réalisant des travaux déductibles sur un bien déjà détenu ou nouvellement acquis, le déficit foncier permet de réduire, voire temporairement neutraliser, ces revenus imposables tout en rénovant et valorisant son patrimoine immobilier.

Comme pour toute solution, l’intérêt du déficit foncier s’apprécie dans une stratégie globale : c’est tout le rôle du conseil en gestion de patrimoine.

Motivations

Pourquoi utiliser le déficit foncier ?

Echanger avec un conseiller
  • Réduire ses revenus fonciers imposables

    Déduire certaines charges et certains travaux afin de diminuer, voire de neutraliser temporairement, les revenus fonciers imposables.

  • Réduire son revenu global

    Lorsque les charges créent un déficit, une partie peut, sous conditions, être imputée sur les autres revenus du foyer.

  • Valoriser son patrimoine immobilier

    Profiter des travaux pour rénover un bien, améliorer ses performances et renforcer son attractivité locative.

  • Développer son patrimoine

    Associer acquisition immobilière, rénovation et fiscalité dans le cadre d’une nouvelle opération d’investissement.

Les points clés

Ce qu’il faut savoir avant d’investir

  • Les conditions

    Location nue au régime réel

    Le déficit foncier concerne les biens loués nus et imposés au régime réel. Toutes les dépenses ne sont pas nécessairement déductibles.

  • L’impact fiscal

    Jusqu’à 10 700 € / an

    La part du déficit provenant des charges autres que les intérêts d’emprunt peut, sous conditions, être imputée sur le revenu global dans cette limite annuelle.

  • Le report

    Jusqu’à 10 ans

    La fraction non imputable sur le revenu global peut être reportée sur les revenus fonciers des dix années suivantes.

Note

Principaux risques
et points d’attention

Une opération en déficit foncier reste soumise aux risques habituels de l’immobilier : évolution de la valeur du bien, vacance locative, impayés, charges et éventuelles difficultés de revente. Le coût définitif des travaux peut différer des estimations initiales lorsqu’il n’est pas contractuellement encadré par le promoteur ou l’opérateur.

Le traitement fiscal dépend enfin de la nature des dépenses, de votre régime d’imposition et du respect des conditions prévues par la réglementation, toutes les dépenses n’étant pas nécessairement déductibles. Le déficit foncier doit donc être envisagé d’abord comme un investissement immobilier, dont l’intérêt fiscal vient compléter l’économie générale de l’opération.

Jérôme FLECHER, Conseiller en gestion de patrimoine

Avis du cabinet

Notre regard sur le déficit foncier

Jérôme FLECHER
Conseiller en gestion de patrimoine

« Le déficit foncier ne doit pas transformer un mauvais investissement immobilier en bonne opération fiscale. Le bien et les travaux doivent d’abord avoir du sens. »

Nous regardons avant tout l’emplacement, le prix d’acquisition, la nature et le montant des travaux, ainsi que le potentiel locatif du bien.

La fiscalité vient ensuite améliorer l’équilibre d’une opération immobilière cohérente, et non en constituer l’unique justification.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale combine plusieurs solutions. Ces cas concrets montrent comment chacune peut trouver sa place.

Particulier

Marc & Émilie

51 et 47 ans, Bordeaux
Mariés, famille recomposée
3 enfants

Objectifs
  • Réduire leur fiscalité
  • Optimiser leurs revenus fonciers
  • Revoir leurs placements
  • Préparer leur transmission
Contexte

Leur fiscalité reposait en partie sur des revenus immobiliers déjà existants. Un déficit foncier a été retenu comme axe principal, complété certaines années par du Girardin industriel. En parallèle, leurs assurances-vie et clauses bénéficiaires ont été revues au regard de leur famille recomposée.

Résultats

10 700 €*

Imputables sur le revenu.

6 000 €*

De réduction fiscale.

180 000 €

De placements revus.

3 enfants

Une transmission organisée.
Situation de handicap

Marion

46 ans, Paris
En couple, sans enfant
Cadre supérieure, sœur d’un adulte handicapé

Objectifs
  • Réduire sa fiscalité immobilière
  • Améliorer un bien existant
  • Placer son épargne
  • Anticiper l’avenir de son frère
Contexte

Plutôt que d’acheter un nouveau bien, le travail a commencé par son patrimoine existant. Des travaux déductibles ont été réalisés afin de générer un déficit foncier, tandis qu’une foncière solidaire et une assurance-vie accueillent une partie de son épargne financière.

Résultats

1 bien

Optimisé sans nouvel achat.

120 000 €*

D’épargne investie.

Travaux*

Financés et déduits.

Famille

Une réflexion séparée.

Particulier

Olivier & Valentine

45 et 43 ans, Rennes
Mariés, 2 enfants
Cadre commercial et enseignante

Objectifs
  • Rénover un bien locatif
  • Réduire leurs revenus fonciers
  • Conserver leur épargne
  • Améliorer leur patrimoine
Contexte

Ils détenaient déjà un appartement loué nécessitant des travaux importants. Plutôt que d’acheter un nouveau bien, un programme de rénovation a été organisé pour créer du déficit foncier tout en améliorant la qualité et la valeur du patrimoine existant.

Résultats

70 000 €*

De travaux engagés.

Déficit*

Imputé selon le régime.

1 bien

Valorisé par les travaux.

0 achat

Le patrimoine existant d’abord.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ Déficit foncier

Les questions les plus fréquentes sur le déficit foncier

  • Les charges fiscalement déductibles viennent d’abord réduire les revenus fonciers imposables du foyer.

    Lorsque ces charges deviennent supérieures aux revenus fonciers, un déficit apparaît. La fraction provenant des charges autres que les intérêts d’emprunt peut être imputée sur le revenu global dans la limite prévue par la réglementation.

    Ainsi, des travaux réalisés sur un logement peuvent aussi permettre de réduire la fiscalité générée par d’autres biens locatifs détenus par le foyer.

  • Non.

    Vous pouvez utiliser le mécanisme sur un logement que vous possédez déjà ou acquérir un nouveau bien destiné à la location nue et y réaliser des travaux déductibles.

    La stratégie peut néanmoins être particulièrement intéressante lorsque vous disposez déjà de revenus fonciers positifs à réduire, puisque les résultats des différents immeubles sont pris en compte pour déterminer le résultat foncier global.

  • Non. C’est une confusion fréquente.

    Les charges déductibles commencent par réduire les revenus fonciers sans plafond de 10 700 €. Ce plafond concerne la fraction du déficit pouvant ensuite être imputée sur le revenu global.

    Le plafond de droit commun est de 10 700 € par an. La fraction excédentaire est en principe reportable sur les revenus fonciers des dix années suivantes.

  • Oui, sous conditions.

    Le plafond peut être rehaussé jusqu’à 21 400 € à concurrence de certaines dépenses de rénovation énergétique permettant à un logement classé E, F ou G d’atteindre une classe A, B, C ou D.

    Le nouveau classement énergétique doit notamment être obtenu au plus tard le 31 décembre 2027.

    Il ne faut donc pas considérer que tout déficit foncier ouvre automatiquement droit au plafond de 21 400 €.

  • Pour un logement loué nu, peuvent notamment être déductibles certaines dépenses de réparation, d’entretien et d’amélioration, lorsqu’elles répondent aux conditions fiscales applicables.

    À l’inverse, les dépenses de construction, reconstruction ou agrandissement ne sont pas déductibles des revenus fonciers.

    Cette distinction est particulièrement importante dans le cadre d’une rénovation lourde.

  • La fraction dépassant le montant imputable sur le revenu global peut être reportée sur les revenus fonciers des dix années suivantes.

    Il en va également ainsi de la fraction du déficit provenant des intérêts d’emprunt, qui ne peut pas être imputée sur le revenu global selon le régime de droit commun.

  • Cela dépend de votre situation fiscale.

    L’intérêt est particulièrement important lorsque le déficit vient neutraliser des revenus fonciers fortement imposés, puisque ceux-ci supportent normalement le barème progressif de l’impôt sur le revenu ainsi que les prélèvements sociaux lorsqu’ils sont applicables.

    L’économie obtenue dépend donc notamment du montant des revenus fonciers effacés, de votre tranche marginale d’imposition et de la part éventuellement imputée sur votre revenu global.

    C’est pourquoi nous cherchons à dimensionner le montant et le calendrier des travaux en fonction de la fiscalité de chaque investisseur.

  • Oui lorsque le déficit a été imputé sur le revenu global.

    Le logement doit alors rester affecté à la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation. À défaut, l’avantage peut être remis en cause, sauf exceptions prévues par les textes.

    Cette durée doit donc être anticipée avant une vente, une reprise du logement ou un changement de mode de location.

  • Non pour la location meublée : ses revenus relèvent de la catégorie des BIC, et non des revenus fonciers.

    Pour déduire les charges réelles et générer un déficit foncier, il faut par ailleurs relever du régime réel d’imposition des revenus fonciers. Le micro-foncier fonctionne avec un abattement forfaitaire et ne permet pas de déduire individuellement les travaux réellement supportés.

  • Ces trois stratégies peuvent concerner l’immobilier ancien avec travaux, mais leur fonctionnement fiscal est très différent.

    Le déficit foncier repose sur la déduction des charges des revenus fonciers et, dans certaines limites, du revenu global.

    Le Malraux procure une réduction d’impôt calculée sur certaines dépenses de restauration, tandis que le Monument Historique bénéficie d’un régime spécifique permettant, sous conditions, une imputation beaucoup plus large des déficits.

    Le bon choix dépend principalement du bien, du montant des travaux, de vos revenus fonciers, de votre niveau d’imposition et de votre horizon patrimonial.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Club Deal immobilier

    Club Deal immobilier

    Investir à plusieurs dans un projet immobilier.

  • Dispositif Jeanbrun

    Dispositif Jeanbrun

    Investir dans l’immobilier locatif pour réduire vos impôts.

  • LMNP en direct

    LMNP en direct

    Investir en location meublée avec une gestion libre.

  • LMNP géré

    LMNP géré

    Investir en meublé avec un gestionnaire exploitant.

  • Loi Denormandie

    Loi Denormandie

    Rénover un logement ancien pour le louer.

  • Loi Malraux

    Loi Malraux

    Investir dans la restauration de biens patrimoniaux.

  • Monuments Historiques

    Monuments Historiques

    Investir dans la préservation du patrimoine historique.

  • Nue-propriété

    Nue-propriété

    Acquérir un bien sans en détenir l’usage.

  • SCPI

    SCPI

    Investir dans un patrimoine immobilier collectif.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*