
Girardin industriel

Girardin industriel

La solution

Réduire fortement son impôt avec le Girardin industriel

Le Girardin industriel permet, en contrepartie d’un apport à fonds perdus, de bénéficier d’une réduction d’impôt sur le revenu supérieure au montant effectivement versé, selon les caractéristiques de l’opération sélectionnée.

L’investissement contribue au financement de biens productifs exploités par des entreprises situées en Outre-mer. Il ne vise pas à constituer un capital : pour l’investisseur, la finalité est exclusivement fiscale.

Votre conseiller en gestion de patrimoine vérifie avec vous la pertinence du Girardin industriel au regard de votre situation fiscale et patrimoniale.

Motivations

Pourquoi investir en Girardin industriel ?

Echanger avec un conseiller
  • Réduire son impôt sur le revenu

    Obtenir une réduction d’impôt supérieure au montant apporté, selon les caractéristiques de l’opération sélectionnée.

  • Financer l’économie ultramarine

    Participer au financement d’équipements productifs nécessaires aux entreprises situées en Outre-mer.

  • Optimiser sa fiscalité sur une année

    Profiter d’une opération ponctuelle, dont l’avantage fiscal est concentré sur une seule année.

  • Adapter l’investissement à son impôt

    Dimensionner précisément la souscription en fonction de l’impôt estimé, des autres avantages fiscaux et de la situation du foyer.

Les points clés

Ce qu'il faut savoir avant d'investir

  • Avantage fiscal

    De 110 à 123 % de l’apport*

    La réduction d’impôt recherchée peut être supérieure au montant effectivement versé. Son niveau dépend notamment de la date de souscription et de l’opération proposée. * Niveau indicatif propre aux opérations référencées et ne constituant ni un taux légal ni une garantie.

  • Investissement

    Un apport à fonds perdus

    Le capital versé n’a pas vocation à être récupéré. Le gain attendu provient exclusivement de l’économie d’impôt.

  • Engagement

    5 ans

    Les investissements productifs doivent rester affectés à l’exploitation pendant la durée prévue par le dispositif.

Note

Principaux risques
et points d’attention

Le Girardin industriel est une opération de défiscalisation dans laquelle les sommes investies n’ont pas vocation à être récupérées : le gain attendu repose sur la réduction d’impôt obtenue. Cette réduction peut être reprise si les conditions du dispositif ne sont pas respectées, y compris lorsque la défaillance provient d’un acteur de l’opération.

Le montage comporte également des risques liés à l’exploitant, au matériel financé, à l’utilisation des fonds et à la structure juridique retenue ; les garanties ou assurances éventuellement mises en place peuvent réduire certains risques sans les supprimer totalement. Le Girardin industriel doit donc être calibré au regard de votre impôt, de votre situation et de votre capacité à accepter le risque propre au montage, la sélection de l’opérateur étant déterminante.

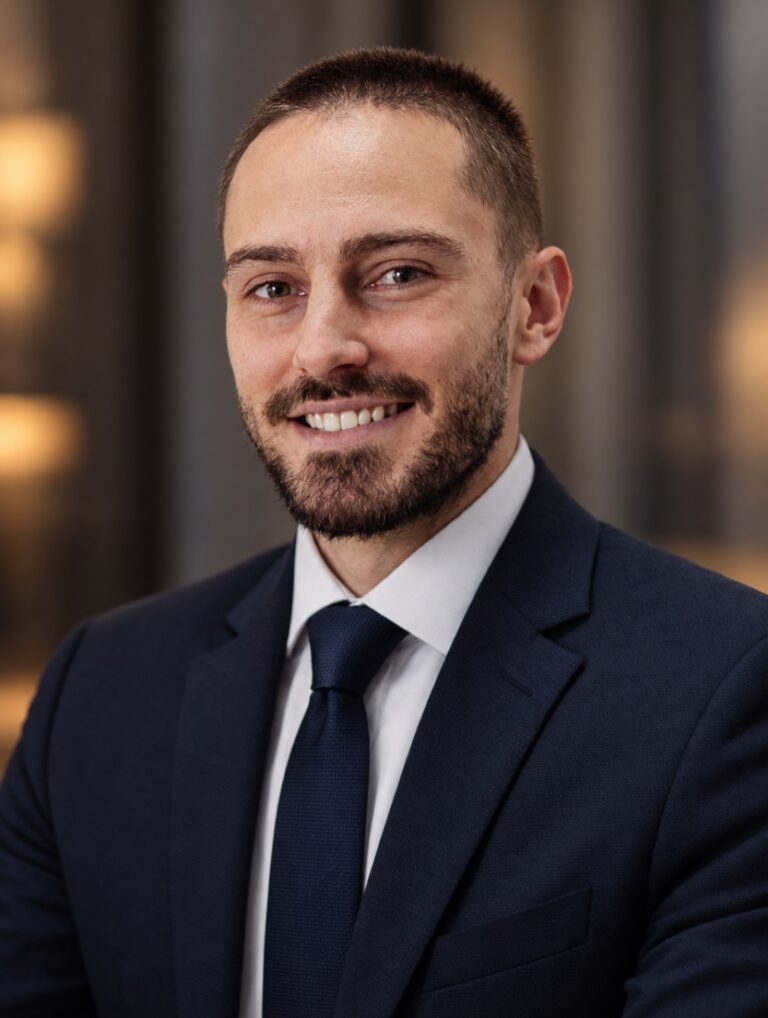
Léni CHAMPELAY, Conseiller en gestion de patrimoine

Avis du cabinet

Notre regard sur le Girardin industriel

Léni CHAMPELAY
Conseiller en gestion de patrimoine

« Le montant de l’avantage fiscal attendu est calculable dès l’origine, sous réserve du respect des conditions du dispositif. L’essentiel est donc d’examiner la solidité du montage et les engagements à respecter. »

Nous regardons notamment la qualité du monteur, la mutualisation des investissements, la solidité des exploitants et les garanties proposées.

Nous suivons également l’opération pendant toute la période d’engagement afin d’accompagner le client en cas de demande de l’administration fiscale.

Le Girardin doit rester calibré en fonction de l’impôt réellement attendu, afin d’éviter de surinvestir dans une réduction qui ne pourrait pas être pleinement utilisée.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale repose sur l’articulation de plusieurs solutions, selon les objectifs et la situation de chacun. Ces exemples permettent de mieux comprendre comment elles peuvent se compléter.

Particulier

Marc & Émilie

51 et 47 ans, Bordeaux
Mariés, famille recomposée
3 enfants

Objectifs
  • Réduire leur fiscalité
  • Optimiser leurs revenus fonciers
  • Revoir leurs placements
  • Préparer leur transmission
Contexte

Leur fiscalité reposait en partie sur des revenus immobiliers déjà existants. Un déficit foncier a été retenu comme axe principal, complété certaines années par du Girardin industriel. En parallèle, leurs assurances-vie et clauses bénéficiaires ont été revues au regard de leur famille recomposée.

Résultats

10 700 €*

Imputables sur le revenu.

6 000 €*

De réduction fiscale.

180 000 €

De placements revus.

3 enfants

Une transmission organisée.

Profession libérale

Mehdi & Samira

35 et 34 ans, Marseille
Mariés, 1 enfant
Chirurgien-dentiste et cadre supérieure

Objectifs
  • Adapter leur fiscalité
  • Investir les bonnes années
  • Garder de la souplesse
  • Préparer le long terme
Contexte

Les revenus de Mehdi sont élevés mais variables. La stratégie fiscale est donc réévaluée chaque année : Girardin industriel lors des exercices fortement imposés, PER pour le long terme et compte-titres pour conserver une poche financière disponible.

Résultats

13 000 €*

De réduction estimée.

300 €/mois

Versés sur le PER.

CTO

Une poche disponible.

Annuel

Un arbitrage chaque année.

Profession libérale

Rémi

46 ans, Bordeaux
Marié, 2 enfants
Vétérinaire libéral

Objectifs
  • Réduire sa fiscalité
  • Préparer sa retraite
  • Diversifier son épargne
  • Garder de la souplesse
Contexte

Rémi souhaitait agir sur sa fiscalité sans concentrer tout son effort sur une seule solution. Une petite poche FIP & FCPI est complétée selon les années par du Girardin industriel, tandis qu’un PER accueille l’effort d’épargne régulier.

Résultats

300 €/mois

Versés sur le PER.

FIP & FCPI

Une poche mesurée.

Girardin*

Selon la fiscalité.

3 leviers

Des rôles distincts.

Particulier

Cécile & Yanis

44 et 46 ans, Paris
Mariés, 2 enfants
Cadres supérieurs

Objectifs
  • Réduire leur fiscalité
  • Diversifier leur épargne
  • Investir sans tout bloquer
  • Préparer le long terme
Contexte

Leur patrimoine reste très liquide malgré des revenus confortables. Une poche limitée de FIP & FCPI apporte de la diversification, complétée certaines années par du Girardin industriel. L’assurance-vie reste le support principal de leur épargne financière.

Résultats

50 000 €

Investis en assurance-vie.

FIP & FCPI

Une poche limitée.

Girardin*

Selon l’impôt.

3 supports

Des rôles différents.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles VIA

Les actualités du Girardin Industriel

FAQ Girardin industriel

Les questions les plus fréquentes sur le Girardin industriel

  • Le dispositif, prévu par l’article 199 undecies B du Code général des impôts, permet de financer des investissements productifs exploités en Outre-mer.

    L’investisseur apporte des capitaux à une société de portage qui finance des équipements ensuite mis à disposition d’entreprises ultramarines.

    Une partie importante de l’avantage fiscal bénéficie directement à l’exploitant ultramarin, notamment au travers des conditions de location et de cession du matériel.

    En contrepartie, l’investisseur bénéficie d’une réduction d’impôt supérieure à son apport. Son gain recherché est donc exclusivement fiscal.

  • Non. C’est une caractéristique fondamentale du Girardin industriel : l’apport est réalisé à fonds perdus.

    À titre d’exemple, une souscription de 10 000 € donnant droit à 12 000 € de réduction d’impôt permet de rechercher une économie fiscale nette de 2 000 €.

    Le Girardin ne répond donc pas à la même logique qu’une assurance-vie, un fonds ou un investissement immobilier : il n’existe pas de capital à récupérer à l’issue de l’opération.

  • Pour les investissements productifs concernés, la réduction est accordée au titre de l’année au cours de laquelle intervient le fait générateur de l’investissement, notamment sa mise en service dans le cadre classique du dispositif.

    L’opération est donc dite « one shot » : contrairement à certains dispositifs immobiliers, l’avantage n’est pas étalé pendant plusieurs années.

    Pour bénéficier à nouveau du dispositif l’année suivante, une nouvelle souscription doit être réalisée.

  • Le Girardin bénéficie d’un traitement particulier au regard du plafonnement des niches fiscales.

    Les investissements réalisés en Outre-mer relèvent du plafond global majoré de 18 000 €, contre 10 000 € pour la plupart des avantages fiscaux concernés par le plafonnement classique.

    Par ailleurs, compte tenu du mécanisme de rétrocession à l’exploitant ultramarin, seule une fraction de la réduction d’impôt est retenue pour le calcul du plafond selon les caractéristiques de l’opération.

    Cela permet, dans certaines configurations et en l’absence d’autres avantages fiscaux concernés, de générer une réduction brute sensiblement supérieure à 18 000 €. Le montant doit néanmoins toujours être calculé en fonction de la situation fiscale du foyer.

  • Le dispositif prévoit, dans certaines situations, un report de la fraction de réduction qui n’a pas pu être imputée, dans les conditions fixées par le Code général des impôts.

    Cela apporte une certaine souplesse lorsque l’impôt définitif diffère de l’estimation initiale.

    Pour autant, notre objectif reste de calibrer la souscription au plus près de l’impôt attendu, notamment lorsque les revenus du foyer peuvent varier sensiblement d’une année à l’autre.

  • Le dispositif concerne principalement des investissements productifs exploités par des entreprises ultramarines exerçant des activités éligibles, notamment commerciales, industrielles, artisanales ou agricoles. Certaines activités sont expressément exclues.

    Il peut s’agir de matériels agricoles, véhicules professionnels, équipements industriels ou autres biens nécessaires à l’activité économique de l’entreprise.

  • Certaines opérations nécessitent un agrément préalable de l’administration fiscale, tandis que d’autres peuvent être réalisées de plein droit lorsqu’elles respectent les conditions prévues par la réglementation.

    L’agrément constitue un élément supplémentaire d’analyse de l’éligibilité de l’opération, mais il ne dispense pas de respecter ensuite l’ensemble des engagements prévus.

    D’où l’importance de travailler avec un monteur expérimenté capable d’assurer le suivi du montage pendant toute sa durée.

  • Le principal risque est la reprise totale ou partielle de la réduction d’impôt lorsque les conditions du dispositif ne sont plus respectées.

    Cela peut notamment concerner l’éligibilité de l’investissement, son affectation, sa durée d’exploitation ou la conservation des participations.

    En cas de difficulté d’un exploitant, la qualité du suivi du monteur est donc particulièrement importante pour mettre en œuvre, lorsque le cadre légal le permet, les mesures nécessaires à la préservation de l’opération.

  • Nous privilégions notamment des opérations permettant de répartir la souscription entre plusieurs exploitants, matériels ou véhicules d’investissement.

    Cette mutualisation permet d’éviter que l’intégralité de l’opération repose sur un seul projet ou une seule entreprise.

    Nous analysons également les garanties proposées par le monteur et, lorsqu’elles existent, les couvertures assurantielles externes, leurs conditions d’intervention et leurs exclusions.

    Enfin, la sécurisation ne s’arrête pas au jour de la souscription : le suivi administratif et fiscal pendant toute la durée de l’opération est une composante essentielle de notre sélection.

  • Le Girardin industriel s’adresse principalement aux contribuables fiscalement domiciliés en France et supportant un impôt sur le revenu suffisamment important pour que l’opération ait du sens.

    Il peut notamment convenir aux contribuables souhaitant réduire fortement leur fiscalité sur une année, mais également à ceux dont les revenus sont variables : contrairement à un avantage fiscal figé sur plusieurs années, la souscription peut être recalibrée chaque année selon l’impôt anticipé.

    Le Girardin constitue ainsi un outil efficace de pilotage annuel de la fiscalité, à condition de bien dimensionner sa souscription, sélectionner le bon monteur et assurer le suivi de l’opération jusqu’au terme des engagements.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • FIP & FCPI défiscalisants

    FIP & FCPI défiscalisants

    Financer des entreprises régionales ou innovantes.

  • Foncières solidaires

    Foncières solidaires

    Investir dans l’immobilier à vocation sociale.

  • GFI – Bois & Forêts

    GFI – Bois & Forêts

    Investir collectivement dans des forêts.

  • GFV – Vignes

    GFV – Vignes

    Détenir des parts de patrimoine viticole.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*