
SCPI

SCPI

La solution

Investir simplement dans un patrimoine immobilier diversifié

La SCPI permet d’investir dans un portefeuille composé de nombreux immeubles, sans avoir à sélectionner, acheter ou gérer directement les biens et leurs locataires.

Accessible avec un capital plus limité qu’un investissement immobilier en direct, elle permet de rechercher des revenus complémentaires et une diversification patrimoniale, tout en s’exposant à différents secteurs immobiliers et zones géographiques.

Comme pour toute solution, l’intérêt des SCPI s’apprécie dans une stratégie globale : c’est tout le rôle du conseil en gestion de patrimoine.

Motivations

Pourquoi investir en SCPI ?

Échanger avec un conseiller
  • Percevoir des revenus complémentaires

    Bénéficier des revenus distribués par la SCPI, principalement issus des loyers encaissés sur son patrimoine immobilier.

  • Diversifier son patrimoine immobilier

    Répartir son investissement entre plusieurs immeubles, locataires, secteurs d’activité et zones géographiques.

  • Déléguer la gestion immobilière

    Confier à une société de gestion l’acquisition, la location, l’entretien et la gestion quotidienne des immeubles.

  • Accéder à différents marchés immobiliers

    Investir indirectement dans des bureaux, commerces, entrepôts, établissements de santé, hôtels ou actifs situés à l’étranger.

Les points clés

Ce qu'il faut savoir avant d'investir

  • Le principe

    Un patrimoine mutualisé

    En achetant des parts, vous accédez à un portefeuille immobilier géré professionnellement et réparti entre plusieurs actifs et locataires.

  • Horizon de placement

    10 ans et plus

    La SCPI s’envisage dans une logique de long terme afin notamment d’absorber les frais et les cycles du marché immobilier.

  • Risque & rendement

    Capital et revenus non garantis

    Les revenus distribués, la valeur des parts et leur liquidité peuvent évoluer en fonction du patrimoine immobilier, des conditions de marché et des décisions de la société de gestion.

Note

Principaux risques
et points d’attention

Le capital investi et les revenus distribués ne sont pas garantis : la valeur des parts et le niveau des distributions évoluent notamment avec le marché immobilier, les loyers encaissés, le taux d’occupation, les charges et les travaux. Les parts n’étant pas cotées, leur revente peut nécessiter du temps et dépend de l’existence d’acheteurs. La SCPI doit donc être envisagée sur un horizon long, en tenant compte des frais de souscription, de gestion et, le cas échéant, de cession.

Comme tout support d’investissement, elle doit être cohérente avec vos objectifs, votre horizon, votre situation financière et votre sensibilité au risque ; c’est tout l’intérêt de nous solliciter pour déterminer la place qu’elle peut réellement occuper dans votre stratégie patrimoniale.

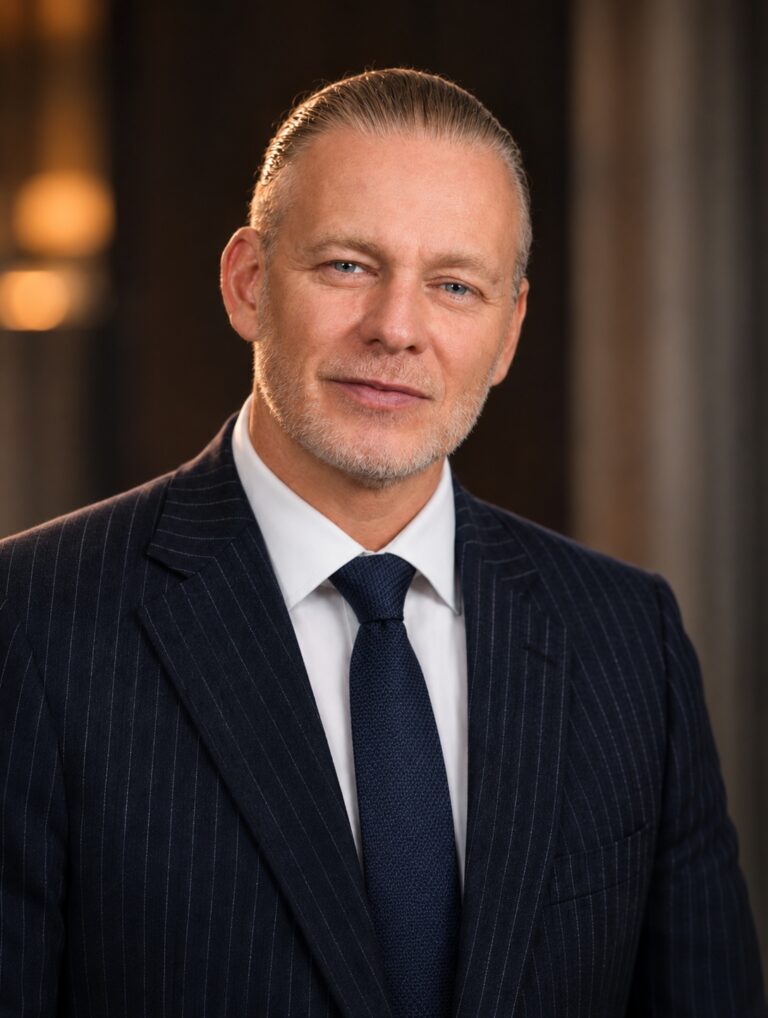
Jérôme FLECHER, Conseiller en gestion de patrimoine

Avis du cabinet

Notre regard sur les SCPI

Jérôme FLECHER
Conseiller en gestion de patrimoine

« Toutes les SCPI ne se valent pas. Le rendement distribué est un indicateur, mais il ne suffit pas à juger la qualité d’un investissement. »

Nous analysons notamment la qualité du patrimoine, les locataires, le taux d’occupation, l’endettement, la valorisation des actifs et la stratégie de la société de gestion.

Nous privilégions généralement plusieurs SCPI complémentaires afin de diversifier les gestionnaires, secteurs immobiliers et zones géographiques.

Le mode de détention compte également : comptant, crédit, assurance-vie ou démembrement ne répondent pas aux mêmes objectifs.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale repose sur l’articulation de plusieurs solutions, selon les objectifs et la situation de chacun. Ces exemples permettent de mieux comprendre comment elles peuvent se compléter.

Particulier

Camille & Léa

39 et 41 ans, Bordeaux
Mariées, 1 enfant
Responsable d’agence et cadre supérieure

Objectifs
  • Placer une épargne disponible
  • Diversifier leur patrimoine
  • Préparer des revenus futurs
  • Garder une réserve
Contexte

Leur épargne était principalement conservée sur des comptes bancaires. Après avoir identifié les sommes à garder disponibles, nous avons réparti le capital entre assurance-vie et SCPI, avec une logique simple : une poche financière souple et une poche immobilière de long terme.

Résultats

90 000 €

Remis au travail.

40 000 €

Gardés disponibles.

2 poches

Finance et immobilier.

500 €/mois

Investis régulièrement.

Dirigeant

François

53 ans, Bordeaux
Marié, 2 enfants
Dirigeant d’une société de services

Objectifs
  • Diversifier son immobilier
  • Créer des revenus futurs
  • Réduire la gestion directe
  • Conserver de la liquidité
Contexte

Son patrimoine était déjà très exposé à l’immobilier en direct. Plutôt qu’un nouvel appartement, nous avons réparti une poche entre SCPI et compte-titres, avec une participation plus limitée dans un club deal immobilier pour conserver une exposition ciblée.

Résultats

180 000 €

Répartis sur 3 poches.

80 000 €*

En SCPI.

1 club deal*

Une poche ciblée.

CTO

Pour la liquidité.

Expatrié

Romain & Mei

42 et 40 ans, Singapour
Mariés, 2 enfants
Cadre dirigeant et consultante

Objectifs
  • Revenir vivre en France
  • Acheter leur maison
  • Placer le capital restant
  • Investir sans gérer de locataire
Contexte

Le projet de retour a permis de distinguer le budget de la résidence principale du capital réellement disponible à long terme. Une partie est orientée vers des SCPI et des actifs de diversification, complétés par une assurance-vie luxembourgeoise.

Résultats

180 000 €

Réservés à l’apport.

300 000 €*

Investis à long terme.

100 000 €*

En immobilier collectif.

0 locataire

À gérer directement.

Sportif

Sébastien

38 ans, Grenoble
Marié, 1 enfant
Para-athlète et conférencier

Objectifs
  • Réduire progressivement son activité
  • Créer des revenus complémentaires
  • Éviter la gestion immobilière
  • Faire travailler son capital
Contexte

L’objectif n’est plus seulement de capitaliser mais de préparer la baisse future des revenus professionnels. Une partie du capital est orientée vers des SCPI, complétée par une assurance-vie et des actifs de diversification afin de multiplier les sources de revenus.

Résultats

350 000 €*

De capitaux réorganisés.

150 000 €*

En SCPI.

3 sources

De revenus recherchées.

1 500 €/mois*

De complément visé.

Particulier

Michel & Françoise

66 et 64 ans, Rennes
Mariés, 2 enfants
Jeunes retraités

Objectifs
  • Préparer des revenus futurs
  • Diversifier leur immobilier
  • Commencer à transmettre
  • Éviter la gestion directe
Contexte

Le couple souhaitait conserver une exposition immobilière sans nouvelle gestion locative. Une nue-propriété a été retenue pour transmettre progressivement, tandis que des SCPI préparent des revenus complémentaires et qu’un GFI apporte une diversification patrimoniale.

Résultats

200 000 €*

En nue-propriété.

100 000 €*

En SCPI.

40 000 €*

En GFI.

3 poches

Des objectifs distincts.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ SCPI

Les questions les plus fréquentes sur l’investissement en SCPI

  • Vous achetez des parts d’une société qui détient un portefeuille immobilier.

    La société de gestion sélectionne les immeubles, recherche les locataires, encaisse les loyers, réalise les travaux nécessaires et assure la gestion du patrimoine.

    Une partie des revenus générés est ensuite distribuée aux associés. La SCPI permet ainsi d’investir indirectement dans l’immobilier sans avoir à gérer soi-même les immeubles.

  • Il n’existe aucun rendement garanti, mais autour de 5 % par an avant fiscalité personnelle constitue actuellement un ordre de grandeur cohérent pour les revenus distribués par cette classe d’actifs.

    En 2025, le taux de distribution moyen du marché s’est établi à 4,91 %, avec des différences importantes selon les catégories de SCPI.

    Ce taux ne représente cependant pas toute la performance : la valeur des parts peut parallèlement augmenter ou diminuer. En 2025, par exemple, la variation moyenne du prix des parts a été négative.

  • Nous ne sélectionnons jamais une SCPI uniquement sur son rendement.

    Nous regardons notamment la société de gestion, la qualité et la localisation des immeubles, les locataires, le taux d’occupation, les baux, l’endettement, les valeurs d’expertise, le prix des parts et la liquidité.

    Un rendement élevé peut être attractif, mais il faut surtout comprendre comment il est généré et s’il paraît soutenable dans le temps. L’AMF rappelle d’ailleurs que le taux de distribution, pris isolément, ne suffit pas à apprécier la performance globale d’une SCPI.

  • Une SCPI est déjà diversifiée entre plusieurs immeubles, mais investir dans plusieurs SCPI permet d’aller plus loin.

    Nous pouvons ainsi répartir l’investissement entre différentes sociétés de gestion, stratégies, typologies d’immeubles et zones géographiques.

    L’objectif est de ne pas faire dépendre l’ensemble de votre allocation d’un seul gestionnaire ou d’une seule vision du marché immobilier.

  • Nous raisonnons généralement avec un horizon de 10 ans et plus.

    Les parts ne sont pas cotées en Bourse et leur liquidité n’est pas garantie. Lorsqu’un investisseur souhaite vendre, il peut donc devoir attendre qu’une contrepartie soit disponible, selon le fonctionnement de la SCPI et l’état du marché.

    La SCPI doit donc être envisagée comme un placement immobilier de long terme, et non comme une épargne immédiatement disponible.

  • Oui, sous réserve de trouver un établissement bancaire acceptant de financer l’opération.

    Le crédit permet d’utiliser l’effet de levier de l’endettement pour constituer progressivement un patrimoine immobilier, tandis que les distributions de la SCPI peuvent contribuer au remboursement des échéances.

    Il faut néanmoins pouvoir assumer le crédit même si les revenus distribués diminuent, ceux-ci n’étant jamais garantis.

  • Oui, lorsque les modalités de la SCPI et du distributeur le permettent.

    Des versements programmés peuvent permettre de constituer progressivement son portefeuille. Un investisseur qui n’a pas besoin de revenus immédiats peut également réinvestir ses distributions dans de nouvelles parts.

    À long terme, ces nouvelles parts peuvent à leur tour produire des revenus : c’est la logique de capitalisation ou d’« effet boule de neige ».

  • En détention directe, les revenus provenant des immeubles situés en France relèvent principalement, pour un particulier, de la fiscalité des revenus fonciers.

    Pour un contribuable fortement imposé, cette fiscalité peut être significative.

    Les SCPI investies à l’étranger peuvent bénéficier d’un traitement différent selon le pays concerné et la convention fiscale applicable. Leur fiscalité peut ainsi être intéressante dans certaines situations, mais elle doit être analysée pays par pays et ne constitue jamais à elle seule un critère de sélection.

  • Oui. Plusieurs modes de détention peuvent répondre à des objectifs différents.

    L’investissement en nue-propriété permet par exemple d’acheter les parts avec une décote en renonçant temporairement aux distributions, afin de préparer des revenus futurs.

    Certaines SCPI sont également accessibles au sein de contrats d’assurance-vie, avec les règles, frais et conditions propres au contrat.

    Le choix entre direct, crédit, démembrement ou assurance-vie dépend notamment de votre fiscalité, de votre besoin de revenus et de votre horizon patrimonial.

  • La SCPI présente principalement un risque de perte en capital, de baisse des revenus distribués et de liquidité lors de la revente.

    La performance dépend notamment de la valeur des immeubles, de leur occupation, de la solidité des locataires, des travaux nécessaires, du niveau d’endettement et de la stratégie de la société de gestion.

    C’est pourquoi nous privilégions une sélection fondée sur la qualité du patrimoine et sa diversification, plutôt que sur le seul rendement affiché.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Club Deal immobilier

    Club Deal immobilier

    Investir à plusieurs dans un projet immobilier.

  • Déficit foncier

    Déficit foncier

    Acheter un bien à rénover pour le louer.

  • Dispositif Jeanbrun

    Dispositif Jeanbrun

    Investir dans l’immobilier locatif pour réduire vos impôts.

  • LMNP en direct

    LMNP en direct

    Investir en location meublée avec une gestion libre.

  • LMNP géré

    LMNP géré

    Investir en meublé avec un gestionnaire exploitant.

  • Loi Denormandie

    Loi Denormandie

    Rénover un logement ancien pour le louer.

  • Loi Malraux

    Loi Malraux

    Investir dans la restauration de biens patrimoniaux.

  • Monuments Historiques

    Monuments Historiques

    Investir dans la préservation du patrimoine historique.

  • Nue-propriété

    Nue-propriété

    Acquérir un bien sans en détenir l’usage.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*