
Trésorerie d’entreprise

Trésorerie d’entreprise

La solution

Valoriser la trésorerie de son entreprise

La trésorerie d’entreprise peut être placée sur différentes solutions financières selon l’horizon de placement, le niveau de risque recherché et le besoin de disponibilité des capitaux.

Nous pouvons notamment combiner comptes à terme, fonds monétaires, solutions obligataires, produits structurés ou mandats de gestion, afin de rechercher une rémunération supérieure aux simples disponibilités bancaires.

L’objectif est de construire une allocation adaptée aux contraintes de l’entreprise, en conservant la disponibilité nécessaire pour son fonctionnement et ses futurs projets.

Votre conseiller en gestion de patrimoine vérifie avec vous la pertinence de ces solutions de placement au regard de votre situation fiscale et patrimoniale.

Motivations

Pourquoi placer la trésorerie de son entreprise ?

Echanger avec un conseiller
  • Valoriser ses liquidités

    Rechercher une rémunération supérieure aux simples disponibilités bancaires, avec un niveau de risque adapté à l’entreprise.

  • Préserver la disponibilité

    Organiser les placements selon les échéances auxquelles l’entreprise pourrait avoir besoin de récupérer ses capitaux.

  • Distinguer court terme et long terme

    Réserver les placements longs aux capitaux réellement excédentaires, sans immobiliser la trésorerie nécessaire à l’exploitation.

  • Diversifier ses placements

    Associer plusieurs solutions et maturités plutôt que dépendre d’un seul support ou d’un seul établissement.

Les points clés

Ce qu'il faut savoir avant d'investir

  • Priorité

    Les besoins de l’entreprise

    La trésorerie nécessaire aux salaires, charges, investissements ou projets futurs doit rester suffisamment sécurisée et disponible.

  • Horizon

    Poches de liquidité

    Court terme, moyen terme ou excédent structurel : chaque horizon peut justifier une stratégie de placement différente.

  • Risques

    Une approche généralement prudente

    Rechercher davantage de rendement ne doit pas conduire à prendre un risque disproportionné avec la fonction de cette trésorerie.

Note

Principaux risques
et points d’attention

Le placement de la trésorerie d’une entreprise ne doit pas compromettre sa capacité à financer son exploitation, ses investissements ou ses besoins imprévus. Selon les solutions retenues, l’entreprise peut être exposée à des risques de perte en capital, de crédit, de taux ou de liquidité, un rendement plus élevé impliquant généralement une prise de risque plus importante. Un placement trop long ou insuffisamment liquide peut également rendre les fonds indisponibles au moment où l’entreprise en a besoin.

La stratégie doit donc être construite à partir des besoins prévisionnels de trésorerie, de l’horizon réellement disponible et du niveau de risque acceptable pour l’entreprise.

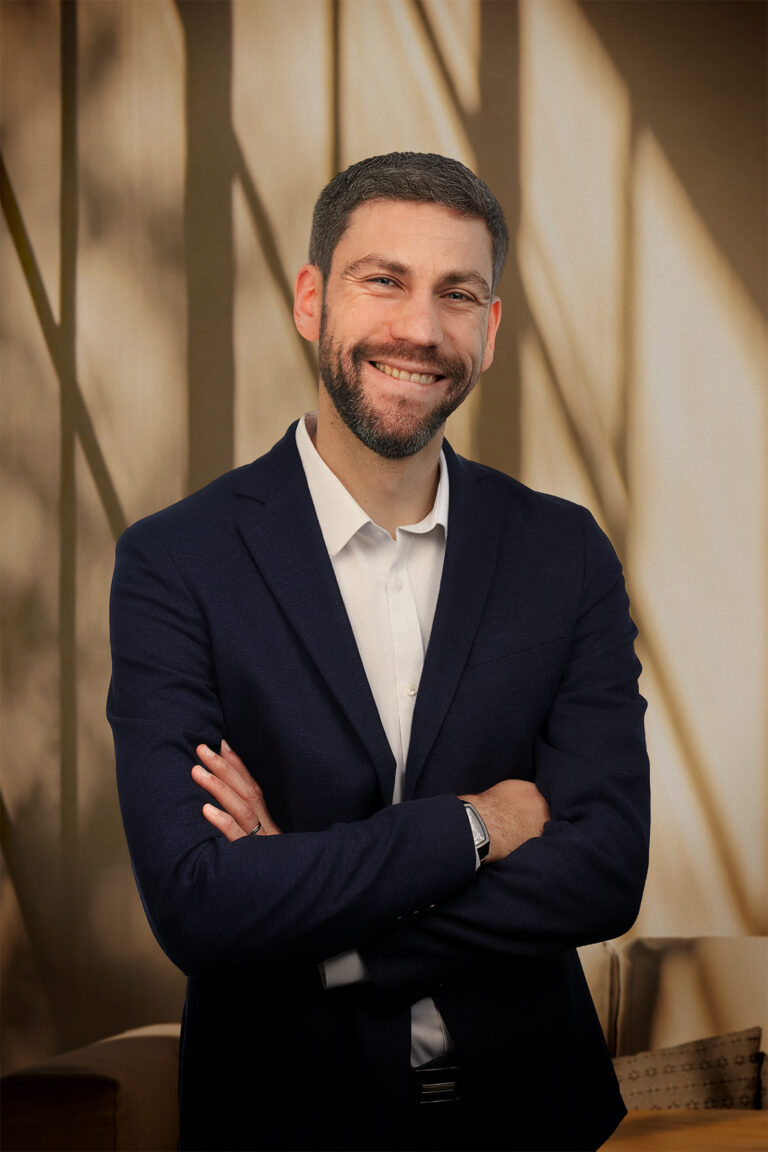
Loïc DUBREUIL, Ingénieur patrimonial

Avis du cabinet

Notre regard sur la trésorerie d’entreprise

Loïc DUBREUIL
Ingénieur patrimonial

« Avant de chercher du rendement, il faut déterminer quelle trésorerie est réellement disponible et pour combien de temps. »

Nous distinguons la trésorerie opérationnelle, qui doit rester disponible, les réserves à court ou moyen terme, qui peuvent être placées avec une échéance définie, et les capitaux durablement excédentaires, qui peuvent supporter une stratégie plus longue.

Ces capitaux de long terme n’ont d’ailleurs pas toujours vocation à rester dans la société d’exploitation : selon la structure du groupe et les projets du dirigeant, une holding peut constituer un cadre plus naturel pour les investir.

Nous pouvons ensuite combiner comptes à terme, fonds monétaires, solutions obligataires, produits structurés ou mandats de gestion, avec un niveau de risque et de liquidité adapté à chaque poche.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale se construit avec plusieurs solutions. Ces cas concrets permettent de voir comment elles peuvent s’articuler.

Dirigeant

Julie & Antoine

41 et 43 ans, Lille
Mariés, 2 enfants
Dirigeants d’une PME industrielle

Objectifs
  • Placer la trésorerie disponible
  • Garder du cash mobilisable
  • Investir le vrai excédent
  • Préparer leurs futurs locaux
Contexte

Toute la trésorerie ne répond pas au même besoin. Une poche reste disponible pour l’exploitation, tandis que la trésorerie structurellement excédentaire est investie via un contrat de capitalisation. La protection de l’entreprise est revue en parallèle.

Résultats

150 000 €

Gardés mobilisables.

350 000 €

Investis à plus long terme.

2 poches

Deux horizons distincts.

Protection

Revue en parallèle.

Dirigeant

Élodie & Mathieu

48 et 50 ans, Rennes
Mariés, 2 enfants
Dirigeants d’un cabinet de conseil

Objectifs
  • Placer la trésorerie excédentaire
  • Garder une réserve d’exploitation
  • Diversifier les supports
  • Investir à moyen terme
Contexte

Leur société accumulait une trésorerie durablement excédentaire. Une réserve a été isolée pour l’exploitation, tandis qu’un contrat de capitalisation accueille la poche de moyen terme, complétée par des produits structurés calibrés sur une partie du capital.

Résultats

600 000 €

De trésorerie analysée.

200 000 €

Gardés disponibles.

250 000 €*

En capitalisation.

Structurés*

Une poche ciblée.

Dirigeant

Maël & Pauline

41 et 39 ans, Rennes
Mariés, 2 enfants
Opticien indépendant et enseignante

Objectifs
  • Structurer leur patrimoine
  • Préparer leur retraite
  • Protéger les revenus
  • Placer l’excédent disponible
Contexte

L’activité de Maël dégage désormais un revenu stable et un excédent régulier. Nous avons organisé la protection du dirigeant, mis en place un PER et distingué la trésorerie nécessaire à l’activité de celle pouvant être placée à plus long terme.

Résultats

350 €/mois

Versés sur le PER.

Prévoyance

Une couverture revue.

80 000 €

De trésorerie analysée.

2 poches

Pro et personnel séparés.

Dirigeant

Nadia

49 ans, Nantes
Célibataire, 1 enfant
Dirigeante d’une agence de communication

Objectifs
  • Organiser sa trésorerie
  • Garder du cash disponible
  • Diversifier les placements
  • Protéger l’entreprise
Contexte

La société avait accumulé une trésorerie importante sur plusieurs comptes peu rémunérés. Nous avons commencé par auditer les placements existants, isolé la réserve d’exploitation puis orienté une partie de l’excédent vers des produits structurés adaptés à l’horizon retenu.

Résultats

420 000 €

De trésorerie analysée.

150 000 €

Gardés disponibles.

Structurés*

Une poche ciblée.

Protection

Entreprise revue.

Dirigeant

Stéphane & Carole

52 et 49 ans, Lille
Mariés, 2 enfants
Dirigeants d’une PME familiale

Objectifs
  • Protéger leur entreprise
  • Sécuriser leurs revenus
  • Placer la trésorerie disponible
  • Préparer les imprévus
Contexte

Le couple dépend fortement de l’entreprise familiale, à la fois pour ses revenus et son patrimoine. Nous avons revu la protection de l’entreprise et des dirigeants puis organisé la trésorerie entre réserve d’exploitation et capital de plus long terme.

Résultats

500 000 €

De trésorerie analysée.

Entreprise

Une protection renforcée.

Dirigeants

Des revenus mieux couverts.

2 poches

Court et long terme.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ Trésorerie d’entreprise

Les questions les plus fréquentes sur le placement de trésorerie d’entreprise

  • Nous cherchons d’abord à distinguer plusieurs poches.

    La trésorerie opérationnelle doit rester disponible pour financer l’activité courante. Une seconde poche peut correspondre à des capitaux dont l’entreprise n’aura vraisemblablement pas besoin avant quelques mois ou années. Enfin, certaines sociétés disposent d’un excédent structurel de long terme.

    Ce sont ces horizons qui déterminent ensuite les placements, leur liquidité et le niveau de risque acceptable.

  • Il n’existe pas de pourcentage universel.

    Il faut notamment anticiper les charges, investissements, remboursement de dettes, acquisitions, distributions éventuelles et besoins de fonds de roulement.

    Nous préférons donc partir d’un calendrier prévisionnel des besoins et conserver une marge de sécurité, plutôt que d’investir la totalité de la trésorerie disponible à un instant donné.

  • Les comptes à terme permettent de placer une somme pour une durée et selon une rémunération convenues avec l’établissement financier. Une sortie anticipée peut être soumise aux conditions et pénalités prévues au contrat.

    Les fonds monétaires investissent quant à eux dans des actifs liquides de court terme et constituent une autre solution couramment utilisée pour la gestion de trésorerie.

    Nous pouvons combiner plusieurs échéances afin de ne pas immobiliser simultanément l’ensemble des capitaux.

  • Non. Ils constituent une solution simple et lisible, mais ne répondent pas nécessairement à toutes les situations.

    Selon l’horizon et le niveau de risque accepté, nous pouvons compléter cette poche avec des fonds monétaires, obligataires ou d’autres solutions financières.

    L’objectif est de comparer rendement, disponibilité, risque et durée, plutôt que de retenir automatiquement le placement proposé par la banque de l’entreprise.

  • Oui, lorsque le profil de l’entreprise et l’horizon des capitaux le permettent, mais nous privilégions alors généralement des mécanismes défensifs, lisibles et compatibles avec le besoin de maîtrise du risque.

    Un produit structuré peut néanmoins présenter un risque de perte, un risque émetteur et une valeur de marché fluctuante avant son échéance.

    Nous pouvons également construire des mandats diversifiés entre plusieurs produits et échéances, afin d’éviter de concentrer la trésorerie sur un seul scénario.

  • Oui, mais uniquement sur la fraction de trésorerie capable de supporter davantage de fluctuations.

    Certains mandats peuvent par exemple utiliser des ETF ou d’autres actifs financiers avec des mécanismes de sécurisation progressive de certaines performances ou de réduction du risque lorsque les marchés évoluent favorablement.

    L’objectif est précisément d’éviter autant que possible qu’un besoin de liquidité contraigne l’entreprise à vendre une allocation dynamique au plus mauvais moment. Aucun mécanisme de gestion ne supprime toutefois le risque de marché.

  • Le compte-titres constitue une enveloppe très souple permettant d’accéder à un large univers d’investissements.

    Dans certaines situations et selon l’éligibilité de la société et du contrat, un contrat de capitalisation peut également servir de contenant pour organiser une allocation financière.

    Le choix dépend notamment des supports recherchés, des frais, de l’horizon, du fonctionnement comptable et fiscal de l’entreprise et de la disponibilité attendue des capitaux. Nous sélectionnons donc le contenant après avoir défini la stratégie, et non l’inverse.

  • Pour des capitaux réellement disponibles sur un horizon plus long, certaines stratégies peuvent être étudiées, notamment l’usufruit temporaire de parts de SCPI.

    L’entreprise acquiert alors temporairement le droit aux revenus attachés aux parts pendant une durée déterminée. Cette stratégie peut apporter une certaine visibilité sur l’horizon retenu, mais les revenus ne sont pas garantis et la SCPI reste un investissement immobilier de long terme exposé aux risques du marché.

    Cette poche ne doit donc pas être confondue avec la trésorerie opérationnelle immédiatement disponible.

  • Oui, éventuellement, mais uniquement avec des excédents véritablement structurels.

    Le capital-investissement comporte un risque de perte et une liquidité généralement faible, avec des horizons pouvant atteindre plusieurs années.

    Certaines stratégies plus défensives ou présentant des maturités différentes peuvent être étudiées, mais il s’agit alors davantage de développer le patrimoine financier de l’entreprise à long terme que de gérer sa trésorerie courante.

  • Nous partons des besoins actuels et projetés de l’entreprise, puis affectons à chaque poche un horizon, un objectif de rendement et un niveau de risque maximal.

    Nous pouvons ensuite combiner liquidités, comptes à terme, fonds monétaires, obligations, produits structurés, mandats de gestion et, pour les horizons les plus longs, certains actifs immobiliers ou non cotés.

    L’objectif n’est pas de chercher systématiquement le placement le plus rémunérateur, mais de construire une allocation diversifiée dont les échéances correspondent aux besoins réels de l’entreprise, avec la possibilité de faire évoluer cette stratégie à mesure que son activité et ses projets changent.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Actifs de diversification

    Actifs de diversification

    Diversifier au-delà des placements traditionnels.

  • Assurance-vie

    Assurance-vie

    Épargner, investir et préparer la transmission.

  • Assurance-vie luxembourgeoise

    Assurance-vie luxembourgeoise

    Structurer votre patrimoine dans un cadre luxembourgeois.

  • Capital-investissement – Private Equity

    Capital-investissement – Private Equity

    Investir dans des entreprises non cotées.

  • Compte-titres

    Compte-titres

    Accéder à une large gamme de placements.

  • Contrat de capitalisation

    Contrat de capitalisation

    Capitaliser votre épargne et préparer sa transmission.

  • PEA

    PEA

    Investir en actions européennes.

  • PER

    PER

    Épargner pour votre retraite.

  • Produits structurés

    Produits structurés

    Investir selon un scénario défini à l’avance.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*