
Loi Malraux

Loi Malraux

La solution

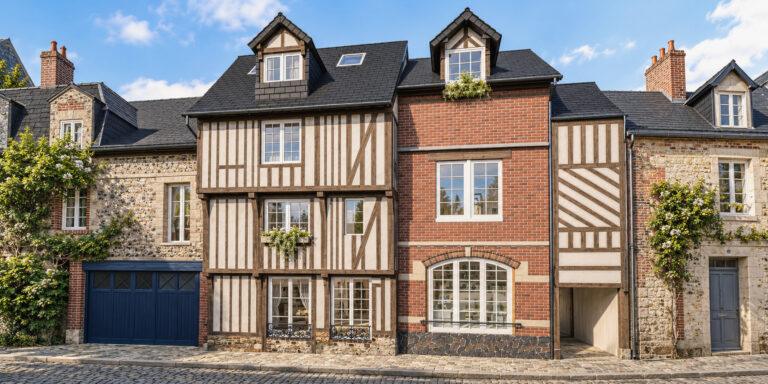
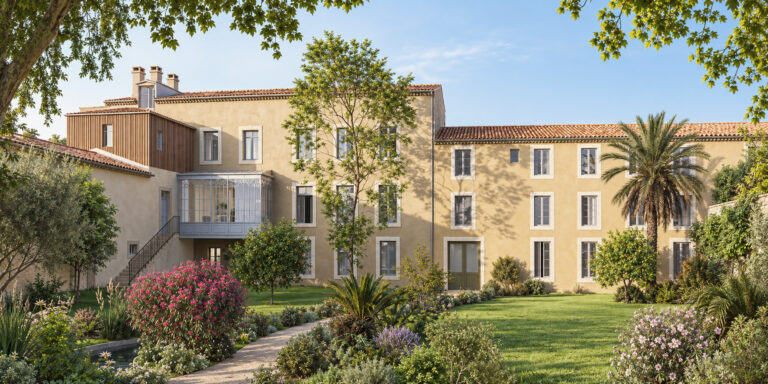
Investir dans l’immobilier de caractère avec le dispositif Malraux

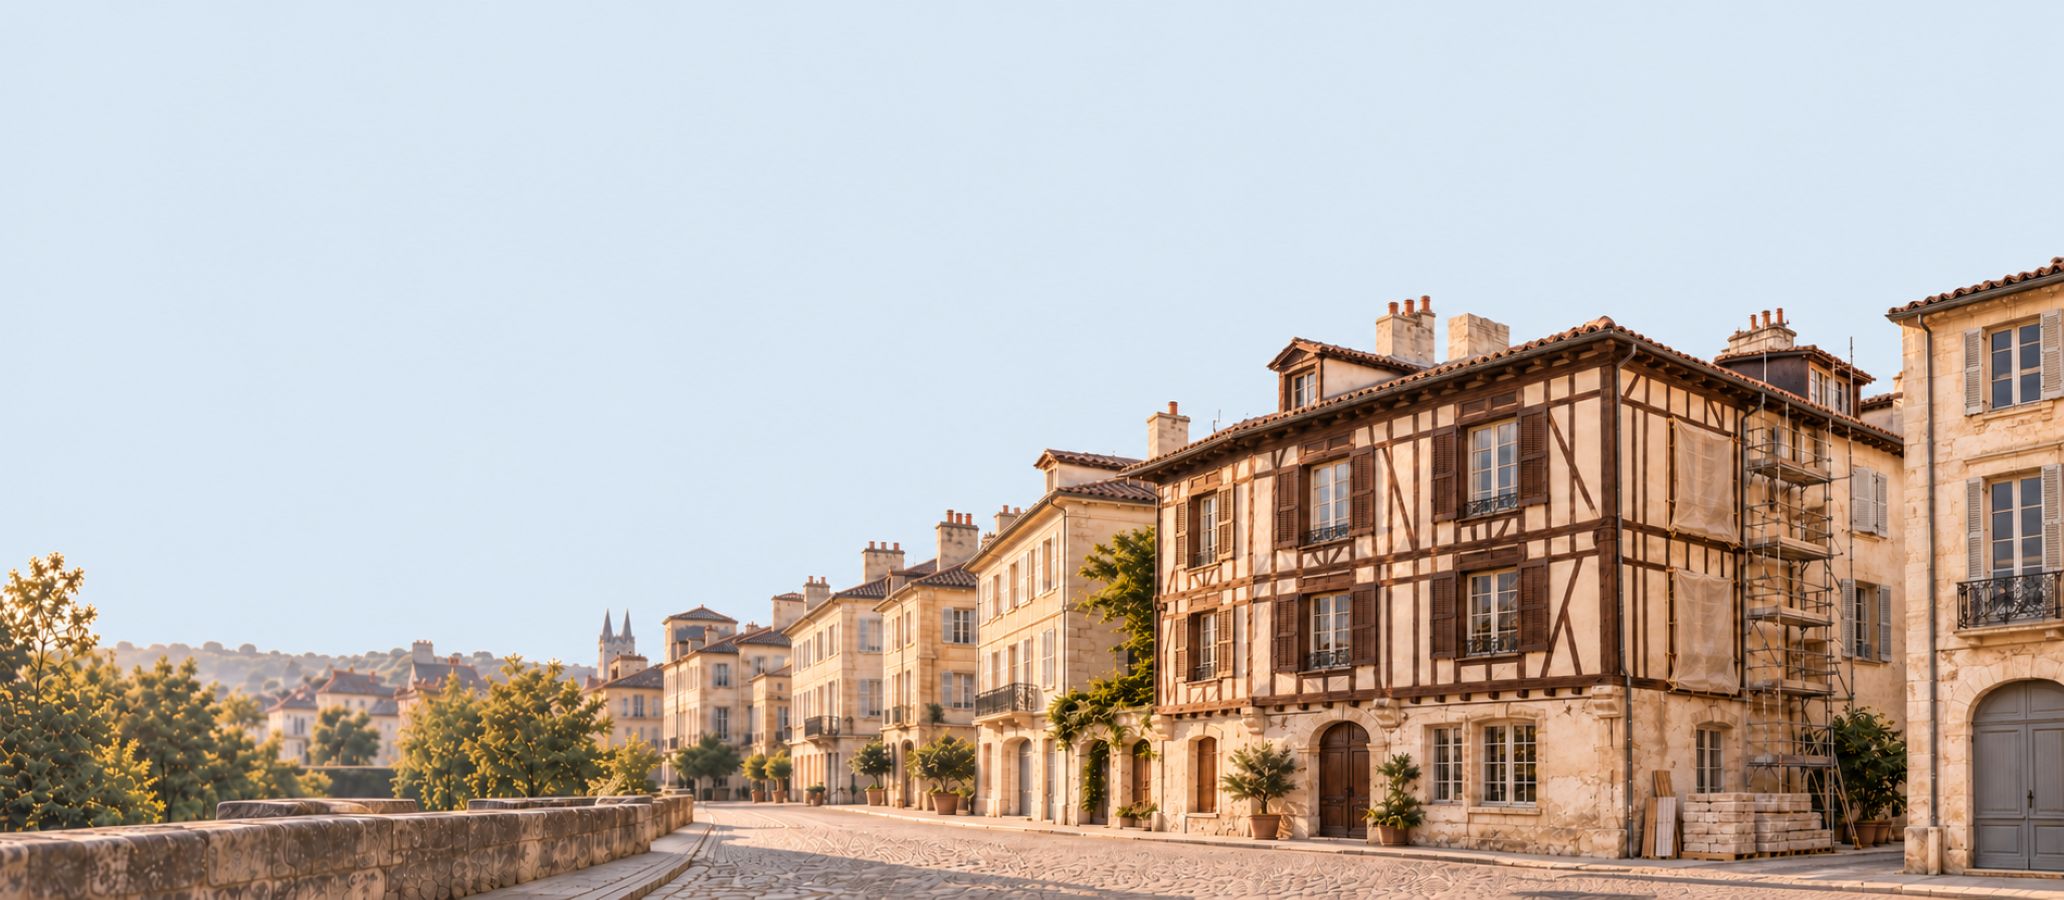
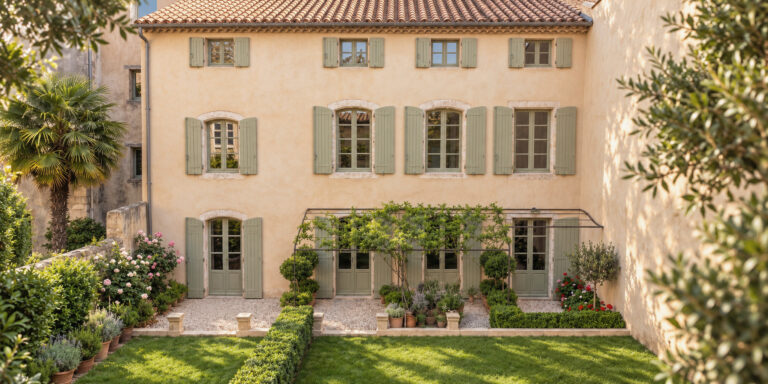
Le dispositif Malraux permet d’investir dans un immeuble ancien à restaurer situé dans un secteur patrimonial protégé, tout en bénéficiant d’une réduction d’impôt calculée sur les dépenses de restauration éligibles.

Il permet d’associer préservation du patrimoine, constitution d’un actif immobilier de qualité et optimisation fiscale, avec une logique de détention de long terme.

Les conseillers de notre cabinet de gestion de patrimoine étudient avec vous l’intérêt de la loi Malraux au regard de votre situation et de vos objectifs.

Motivations

Pourquoi investir en Loi Malraux ?

Echanger avec un conseiller
  • Constituer un patrimoine immobilier de caractère

    Investir dans un bien ancien situé dans un environnement présentant une forte dimension patrimoniale.

  • Réduire sa fiscalité

    Bénéficier d’une réduction d’impôt calculée sur les dépenses de restauration éligibles, à un taux de 22 % ou 30 % selon la localisation et la nature de l’opération.

  • Investir sur le long terme

    Développer son patrimoine avec un actif sélectionné pour son emplacement, sa qualité et son potentiel de valorisation.

  • Percevoir des revenus locatifs

    Après restauration, louer le bien nu et percevoir des revenus fonciers dans la durée.

Les points clés

Ce qu’il faut savoir avant d’investir

  • Les conditions

    Un bien immobilier à restaurer

    L’opération porte sur la restauration complète d’un immeuble éligible situé dans un secteur bénéficiant d’une protection patrimoniale.

  • L’engagement

    9 ans

    Le logement doit être loué nu à usage de résidence principale pendant une durée minimale de neuf ans.

  • L’impact fiscal

    Jusqu’à 30 %

    La réduction d’impôt est de 22 % ou 30 % des dépenses éligibles, retenues dans la limite de 400 000 € sur une période de quatre ans.

Note

Principaux risques
et points d’attention

L’investissement Malraux porte généralement sur un immeuble ancien faisant l’objet d’une restauration importante. La valeur du bien et les revenus locatifs ne sont pas garantis. Le coût des travaux peut évoluer lorsqu’il n’est pas contractuellement encadré par le promoteur ou l’opérateur et la durée du chantier peut également être affectée par des aléas de réalisation. Le bénéfice de la réduction d’impôt est par ailleurs soumis au respect des conditions réglementaires applicables à l’opération.

Une opération Malraux doit donc être appréciée dans son ensemble : qualité du bien, solidité de l’opérateur, encadrement des travaux, capacité financière et situation fiscale de l’investisseur.

Loïc DUBREUIL, Ingénieur patrimonial

Avis du cabinet

Notre regard sur la Loi Malraux

Loïc DUBREUIL
Ingénieur patrimonial

« Le Malraux ne se résume pas à sa réduction d’impôt. La qualité du bien et de son emplacement restent essentielles. »

Le dispositif peut être particulièrement pertinent pour les contribuables ayant une fiscalité importante et souhaitant développer un patrimoine immobilier de qualité.

Nous analysons avant tout l’emplacement, le prix global de l’opération, la qualité de la restauration et le potentiel locatif et de revente.

La réduction Malraux est par ailleurs exclue du plafonnement global des niches fiscales, ce qui peut renforcer son intérêt pour certains contribuables fortement imposés.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale repose sur l’articulation de plusieurs solutions, selon les objectifs et la situation de chacun. Ces exemples permettent de mieux comprendre comment elles peuvent se compléter.

Profession libérale

Caroline

44 ans, Nice
Divorcée, 1 enfant
Architecte

Objectifs
  • Comprendre ses placements
  • Réduire les frais
  • Améliorer son allocation
  • Investir dans l’ancien
Contexte

Caroline détenait plusieurs contrats accumulés au fil des années. Nous avons d’abord audité les frais, les risques et les supports avant de réorganiser l’existant. Une partie du capital a ensuite été orientée vers un projet Malraux cohérent avec son intérêt pour l’immobilier ancien.

Résultats

260 000 €

De placements audités.

2 500 €/an*

De coûts identifiés.

Malraux

Un projet retenu.

1 allocation

Plus lisible.
Profession libérale

Agnès & Loïc

52 et 50 ans, Bordeaux
Mariés, 2 enfants
Avocate et directeur commercial

Objectifs
  • Acheter un bien de caractère
  • Réduire leur fiscalité
  • Investir dans l’ancien
  • Préparer le long terme
Contexte

Leur intérêt pour l’immobilier ancien les a conduits vers un projet Malraux dans un centre historique. L’analyse a porté d’abord sur l’emplacement, la qualité de la rénovation et l’effort financier ; la réduction d’impôt vient ensuite améliorer l’opération.

Résultats

380 000 €*

De projet global.

Malraux*

Le régime retenu.

Travaux

Au cœur du projet.

Long terme

Une détention assumée.

Profession libérale

Renaud

56 ans, Lyon
Divorcé, 2 enfants
Chirurgien

Objectifs
  • Investir dans un bel actif
  • Réduire sa fiscalité
  • Préparer la transmission
  • Diversifier son immobilier
Contexte

Renaud souhaitait compléter un patrimoine déjà conséquent par un actif immobilier de caractère. Un projet Malraux a été retenu, tandis qu’un contrat de capitalisation est conservé pour organiser une partie de la transmission financière.

Résultats

420 000 €*

De projet immobilier.

Malraux

Un actif patrimonial.

Capitalisation

Pour la transmission.

2 enfants

Une stratégie organisée.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier

Articles de blog

Les derniers articles patrimoniaux

FAQ Loi Malraux

Les questions les plus fréquentes sur l’investissement en Loi Malraux

  • Le dispositif permet de bénéficier d’une réduction d’impôt au titre de certaines dépenses engagées pour la restauration complète d’un immeuble éligible.

    L’investisseur acquiert un bien ancien à restaurer puis s’engage à le louer après les travaux. L’intérêt de l’opération repose donc à la fois sur l’avantage fiscal et la qualité de l’investissement immobilier réalisé.

  • La réduction correspond à 22 % ou 30 % des dépenses éligibles, selon la situation et le niveau de protection de l’immeuble.

    Les dépenses sont retenues dans une limite globale de 400 000 € sur quatre années consécutives, soit une réduction pouvant théoriquement atteindre 120 000 € lorsque le taux de 30 % s’applique.

  • Le régime concerne principalement des immeubles situés dans certains Sites Patrimoniaux Remarquables (SPR) et faisant l’objet d’une restauration complète.

    Le taux de 30 % concerne notamment les immeubles situés dans un SPR couvert par un plan de sauvegarde et de mise en valeur (PSMV) approuvé ; d’autres opérations éligibles relèvent du taux de 22 %. La nature des travaux et leur cadre juridique doivent être vérifiés pour chaque programme.

  • Pour un logement, le propriétaire doit s’engager à le louer nu comme résidence principale pendant au moins 9 ans.

    La location doit débuter dans les 12 mois suivant l’achèvement des travaux et ne peut notamment pas être consentie à un membre du foyer fiscal, un ascendant ou un descendant.

  • Non. Contrairement à certains dispositifs d’investissement locatif, le régime Malraux ne prévoit pas de plafond général de loyer ou de ressources du locataire.

    Le logement reste toutefois soumis aux règles générales applicables à la location et, le cas échéant, aux règles locales d’encadrement des loyers.

  • Non. Pour les opérations relevant du régime actuel, la réduction Malraux est exclue du plafonnement global des avantages fiscaux.

    Cette caractéristique peut être particulièrement intéressante pour un contribuable utilisant déjà d’autres réductions ou crédits d’impôt soumis au plafond de droit commun.

  • Pour les opérations relevant du régime actuel, la fraction de réduction qui ne peut pas être utilisée l’année du paiement des travaux peut être reportée sur l’impôt sur le revenu des trois années suivantes.

    Le calendrier des appels de fonds et des travaux constitue donc un élément important dans le dimensionnement de l’investissement.

  • Oui. L’acquisition et les travaux peuvent être intégrés dans un financement immobilier, sous réserve naturellement de l’accord de l’établissement prêteur.

    Le crédit peut permettre de conserver une partie de son épargne disponible et de répartir l’effort financier dans le temps. Son coût doit néanmoins être intégré à la rentabilité globale de l’opération.

  • Ces stratégies concernent toutes l’immobilier ancien avec travaux, mais leur mécanisme fiscal est différent.

    Le Malraux procure une réduction d’impôt. Le déficit foncier repose sur la déduction de charges des revenus fonciers et, sous conditions, du revenu global. Le Monument Historique bénéficie d’un régime spécifique pouvant permettre une imputation plus large des charges.

    Le choix dépend donc du bien, du volume de travaux, des revenus fonciers existants, du niveau d’imposition et des objectifs patrimoniaux. Les dépenses utilisées pour la réduction Malraux ne peuvent pas simultanément être déduites des revenus fonciers.

  • Le Malraux reste avant tout un investissement immobilier : valeur du bien à la revente, vacance locative, niveau des loyers, financement ou éventuels aléas liés aux travaux doivent être pris en compte.

    C’est pourquoi nous accordons une attention particulière au prix d’acquisition, à l’emplacement, à la qualité de l’opération de restauration et au marché immobilier local, au-delà de la seule réduction d’impôt.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Club Deal immobilier

    Club Deal immobilier

    Investir à plusieurs dans un projet immobilier.

  • Déficit foncier

    Déficit foncier

    Acheter un bien à rénover pour le louer.

  • Dispositif Jeanbrun

    Dispositif Jeanbrun

    Investir dans l’immobilier locatif pour réduire vos impôts.

  • LMNP en direct

    LMNP en direct

    Investir en location meublée avec une gestion libre.

  • LMNP géré

    LMNP géré

    Investir en meublé avec un gestionnaire exploitant.

  • Loi Denormandie

    Loi Denormandie

    Rénover un logement ancien pour le louer.

  • Monuments Historiques

    Monuments Historiques

    Investir dans la préservation du patrimoine historique.

  • Nue-propriété

    Nue-propriété

    Acquérir un bien sans en détenir l’usage.

  • SCPI

    SCPI

    Investir dans un patrimoine immobilier collectif.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*