
Préparer ma retraite

Votre projet

Préparer ma retraite

Notre approche

Préserver son niveau de vie à la retraite

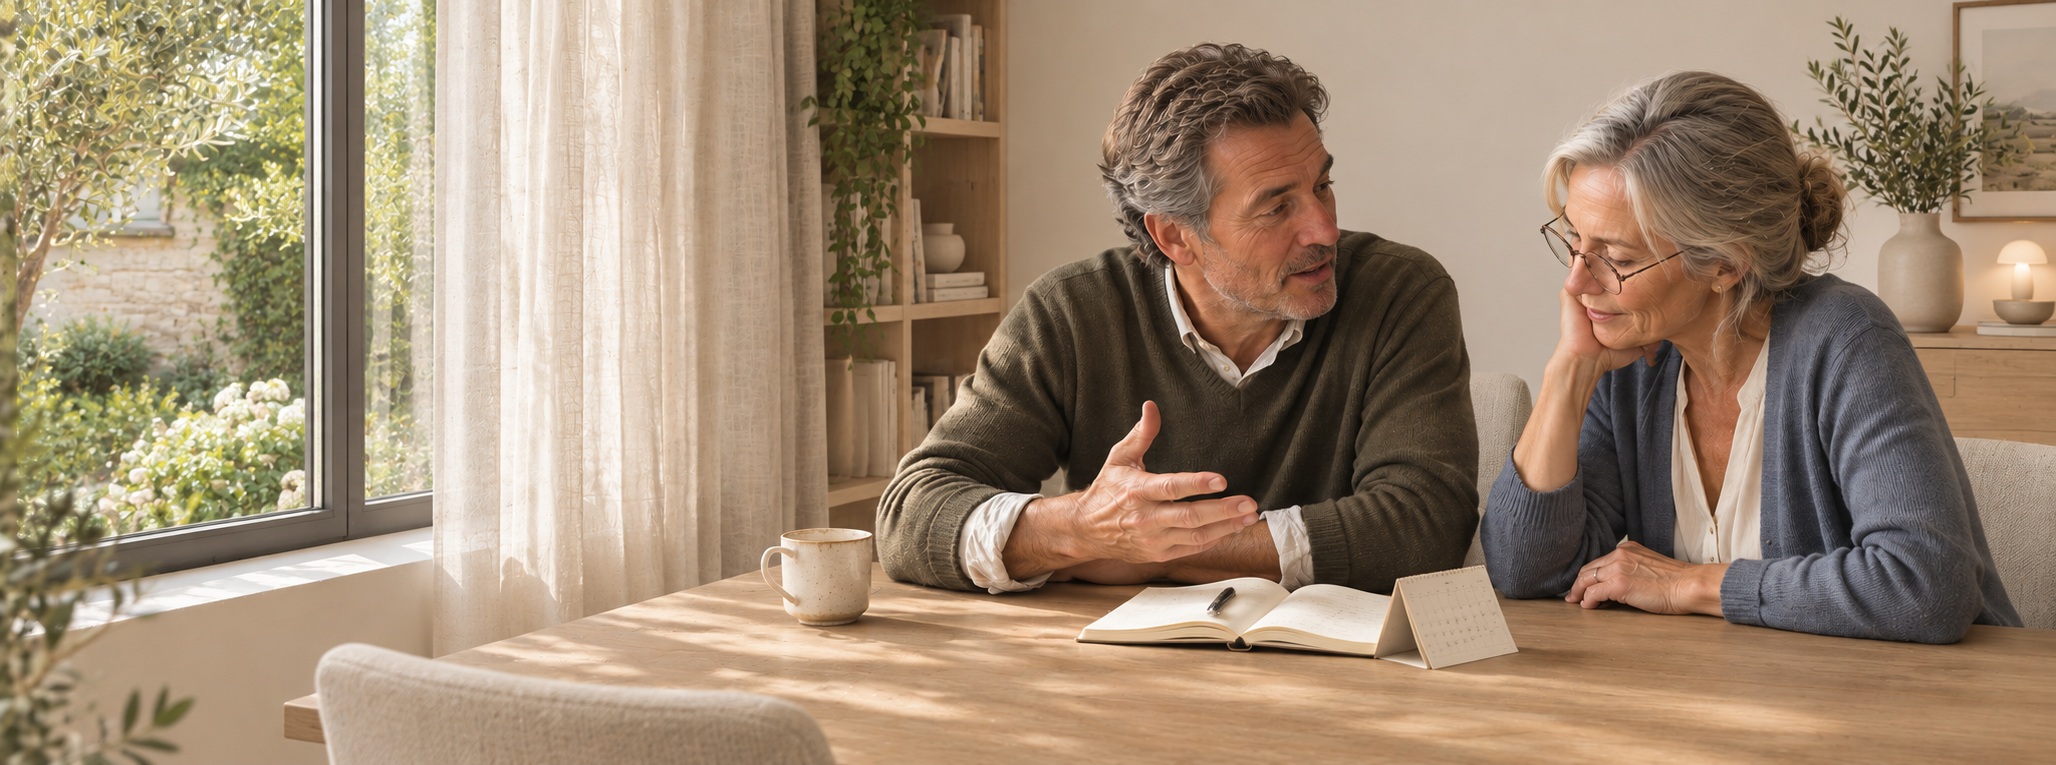
Préparer sa retraite ne consiste pas seulement à constituer une épargne dédiée.

Niveau de vie souhaité, revenus futurs, patrimoine existant, fiscalité et transmission doivent être pensés ensemble.

L’objectif : organiser progressivement des revenus complémentaires pour préserver votre niveau de vie et votre indépendance financière dans la durée.

Les conseillers de notre cabinet de gestion de patrimoine vous aident à estimer vos besoins et à organiser progressivement votre épargne retraite.

Vos objectifs patrimoniaux

Des objectifs qui vous sont propres

Prendre rendez-vous avec un conseiller
  • Maintenir son niveau de vie

    Anticiper la baisse des revenus d’activité et préserver son équilibre financier.

  • Se constituer des revenus complémentaires

    Construire progressivement des ressources complémentaires pour la retraite.

  • Préserver son indépendance financière

    Disposer de ressources suffisantes pour conserver sa liberté de choix.

  • Optimiser sa fiscalité

    Mobiliser les dispositifs d’épargne et les leviers fiscaux adaptés à sa situation.

  • Protéger son conjoint et ses proches

    Anticiper les conséquences patrimoniales et financières liées au départ à la retraite.

  • Transmettre son patrimoine

    Organiser sa transmission dans les meilleures conditions civiles et fiscales.

Nos leviers

Quelques solutions pour préparer sa retraite

Selon votre horizon, votre situation professionnelle et les revenus dont vous souhaitez disposer demain, plusieurs solutions peuvent être combinées. Cette sélection n’est pas exhaustive.

  • PER

    PER

    Constituer progressivement une épargne dédiée à la retraite tout en bénéficiant, selon votre situation, d’un avantage fiscal.

  • Assurance-vie & capitalisation

    Préparer une épargne de long terme et organiser de futurs revenus complémentaires avec souplesse.

  • PEA & compte-titres

    Investir sur les marchés financiers dans une logique de long terme pour faire progresser son capital.

  • Immobilier

    Investissement immobilier

    Se constituer un patrimoine immobilier pouvant contribuer à générer des revenus complémentaires à la retraite.

  • SCPI

    SCPI & immobilier collectif

    Investir dans l’immobilier sans assurer directement la gestion des biens.

  • Capital-investissement – Private Equity

    Private equity & non coté

    Investir à long terme dans des entreprises non cotées pour diversifier son patrimoine.

Des projets, des parcours

Des objectifs concrets,
des préconisations adaptées

Chaque situation patrimoniale est différente. Les exemples ci-dessous illustrent la diversité des parcours et des solutions mises en œuvre.

Dirigeant

Maxime & Laura

37 et 35 ans, Rennes
Mariés, 1 enfant
Restaurateur et salariée

Objectifs
  • Investir sans tout gérer
  • Préparer leur retraite
  • Conserver de la souplesse
  • Investir chaque mois
Contexte

Leur activité laisse peu de temps pour gérer un bien locatif. Un LMNP géré a été retenu pour la partie immobilière, tandis qu’un PER et une assurance-vie accueillent des versements réguliers. La stratégie reste volontairement simple et progressive.

Résultats

150 000 €

De projet immobilier.

250 €/mois

Versés à long terme.

LMNP géré

Gestion déléguée.

2 enveloppes

PER et assurance-vie.

Profession libérale

Anne & Pierre

55 et 55 ans, Toulouse
Mariés, 2 enfants
Expert-comptable et ingénieur

Objectifs
  • Arrêter de travailler à 64 ans
  • Créer des revenus futurs
  • Éviter la gestion locative
  • Préparer la transition
Contexte

La date de départ à la retraite a servi de point de départ au conseil. Une acquisition en nue-propriété a été recherchée avec un remembrement proche de cet horizon, tandis que des SCPI et un PER complètent la stratégie pour préparer les revenus futurs.

Résultats

9 ans

Avant leur objectif.

280 000 €*

En nue-propriété.

100 000 €*

En SCPI.

PER

Alimenté chaque année.

Sportif

Chloé

29 ans, Paris
Célibataire
Joueuse professionnelle

Objectifs
  • Préparer l’après-carrière
  • Sécuriser ses revenus
  • Investir sans tout bloquer
  • Construire un patrimoine
Contexte

Ses revenus sont élevés mais la durée de carrière est courte. Une protection adaptée à son activité a été mise en place, puis l’épargne est répartie entre un PER et une assurance-vie. Un LMNP géré complète progressivement la construction du patrimoine.

Résultats

1 000 €/mois

Investis à long terme.

Prévoyance

Une couverture adaptée.

PER

Pour la retraite

LMNP géré

Une brique immobilière.

Dirigeant

Maël & Pauline

41 et 39 ans, Rennes
Mariés, 2 enfants
Opticien indépendant et enseignante

Objectifs
  • Structurer leur patrimoine
  • Préparer leur retraite
  • Protéger les revenus
  • Placer l’excédent disponible
Contexte

L’activité de Maël dégage désormais un revenu stable et un excédent régulier. Nous avons organisé la protection du dirigeant, mis en place un PER et distingué la trésorerie nécessaire à l’activité de celle pouvant être placée à plus long terme.

Résultats

350 €/mois

Versés sur le PER.

Prévoyance

Une couverture revue.

80 000 €

De trésorerie analysée.

2 poches

Pro et personnel séparés.

Particulier

Didier & Valérie

62 et 60 ans, Tours
Mariés, 2 enfants
Cadres supérieurs

Objectifs
  • Préparer leur retraite
  • Transmettre progressivement
  • Diversifier l’immobilier
  • Investir à long terme
Contexte

Leur résidence principale est remboursée et leur capacité d’épargne reste élevée. Une acquisition en nue-propriété a été calée sur leur horizon de retraite, complétée par une petite poche de GFV pour diversifier et commencer à préparer la transmission.

Résultats

250 000 €*

En nue-propriété.

8 ans

Avant le remembrement.

40 000 €*

En GFV.

2 enfants

Transmission anticipée.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre FAQ

Les questions les plus posées sur la préparation de la retraite

  • Il n’existe pas d’âge idéal pour commencer à préparer sa retraite. Plus cette réflexion est engagée tôt, plus l’effort d’épargne peut être progressif. Pour autant, il n’est jamais trop tard. La stratégie dépend avant tout du temps restant avant le départ à la retraite, du patrimoine déjà constitué et du niveau de vie que vous souhaitez préserver.

  • Vous pouvez consulter votre relevé de carrière et réaliser des simulations sur le portail Info Retraite. Dans certaines situations, notamment pour les chefs d’entreprise, professions libérales ou carrières atypiques, une reconstitution de carrière ou un audit retraite peuvent permettre d’identifier des anomalies et d’affiner les estimations.

  • Le système français repose principalement sur la répartition, où les cotisations des actifs financent les pensions des retraités. La capitalisation consiste, quant à elle, à constituer progressivement un patrimoine ou une épargne qui produiront des revenus complémentaires. Les deux approches sont complémentaires dans une stratégie de préparation de la retraite.

  • Le Plan d’Épargne Retraite (PER) constitue une solution particulièrement intéressante pour certains contribuables, notamment grâce à ses avantages fiscaux. Pour autant, il ne répond pas à toutes les situations. Assurance-vie, immobilier ou autres placements peuvent également avoir leur place selon vos objectifs et votre horizon d’investissement.

  • Ces deux approches sont complémentaires. L’immobilier peut contribuer à générer des revenus complémentaires, tandis que les placements financiers apportent davantage de liquidité et de diversification. La bonne répartition dépend avant tout de votre situation patrimoniale et de vos objectifs.

  • Oui. Certains dispositifs, comme le PER, permettent de déduire les versements réalisés de votre revenu imposable. D’autres stratégies patrimoniales peuvent également contribuer à optimiser votre fiscalité. Ces solutions doivent néanmoins être envisagées dans une logique de long terme et non uniquement sous l’angle fiscal.

  • La pension de réversion permet au conjoint survivant ou, dans certains cas, à l’ex-conjoint, de percevoir une partie des droits à retraite du conjoint décédé. Les conditions d’attribution varient selon les régimes et il est important d’anticiper ces sujets dans une réflexion plus globale sur la protection du conjoint.

  • Assurance-vie, immobilier locatif, SCPI, portefeuille financier ou arbitrages patrimoniaux : plusieurs solutions permettent de générer des revenus complémentaires. L’enjeu consiste à trouver le bon équilibre entre rendement, fiscalité, disponibilité des capitaux et transmission afin de préserver votre niveau de vie sur le long terme.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*