
Contrat de capitalisation

Contrat de capitalisation

La solution

Faire fructifier et transmettre son patrimoine avec le contrat de capitalisation

Le contrat de capitalisation est une enveloppe d’investissement proche de l’assurance-vie, permettant de faire fructifier un capital au sein de différents supports et de bénéficier, lors des rachats, d’une fiscalité qui dépend notamment de l’ancienneté du contrat.

Sa particularité est surtout patrimoniale : le contrat lui-même peut être transmis, notamment par donation ou succession, et continuer à exister entre les mains du nouveau titulaire. Il peut ainsi trouver sa place dans des stratégies de transmission en pleine propriété ou, selon les situations, en démembrement.

Comme pour toute solution, l’intérêt du contrat de capitalisation s’apprécie dans une stratégie globale : c’est tout le rôle du conseil en gestion de patrimoine.

Motivations

Pourquoi ouvrir un contrat de capitalisation ?

Echanger avec un conseiller
  • Faire fructifier son capital

    Construire une allocation associant plusieurs classes d’actifs selon vos objectifs, votre horizon et le niveau de risque recherché.

  • Préparer une transmission

    Donner tout ou partie du contrat plutôt que transmettre uniquement des liquidités, notamment dans certaines stratégies de donation ou de démembrement.

  • Transmettre une enveloppe déjà constituée

    Le contrat peut continuer à exister après sa transmission, permettant au nouveau titulaire de reprendre une enveloppe patrimoniale déjà en place.

  • Compléter son assurance-vie

    Associer deux enveloppes proches dans leur fonctionnement financier, mais différentes dans leur traitement au moment de la transmission.

Les points clés

Ce qu'il faut savoir avant d'investir

  • La fiscalité

    Allégée après 8 ans

    Comme pour l’assurance-vie, après huit ans, les produits retirés bénéficient notamment d’un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune.

  • La transmission

    Le contrat peut être donné

    Le contrat de capitalisation peut être transmis de votre vivant, en pleine propriété ou dans certaines stratégies patrimoniales en démembrement.

  • La succession

    Le contrat se transmet

    Contrairement à l’assurance-vie, il n’est pas dénoué par le décès de son titulaire : sa valeur entre dans la succession et le contrat peut continuer avec les héritiers.

Note

Principaux risques
et points d’attention

Le niveau de risque d’un contrat de capitalisation dépend des supports sélectionnés : les unités de compte ne garantissent pas le capital et peuvent être exposées aux marchés financiers, au crédit, aux taux, au change ou à la liquidité. Le contrat est souscrit auprès d’un assureur et la disponibilité des sommes dépend également de la liquidité des supports détenus, certains actifs pouvant limiter ou retarder les arbitrages ou les rachats.

Les frais du contrat et des supports viennent enfin réduire la performance réellement obtenue. Le contrat de capitalisation n’est donc qu’une enveloppe : sa pertinence dépend de votre situation patrimoniale et de l’allocation qu’elle contient.

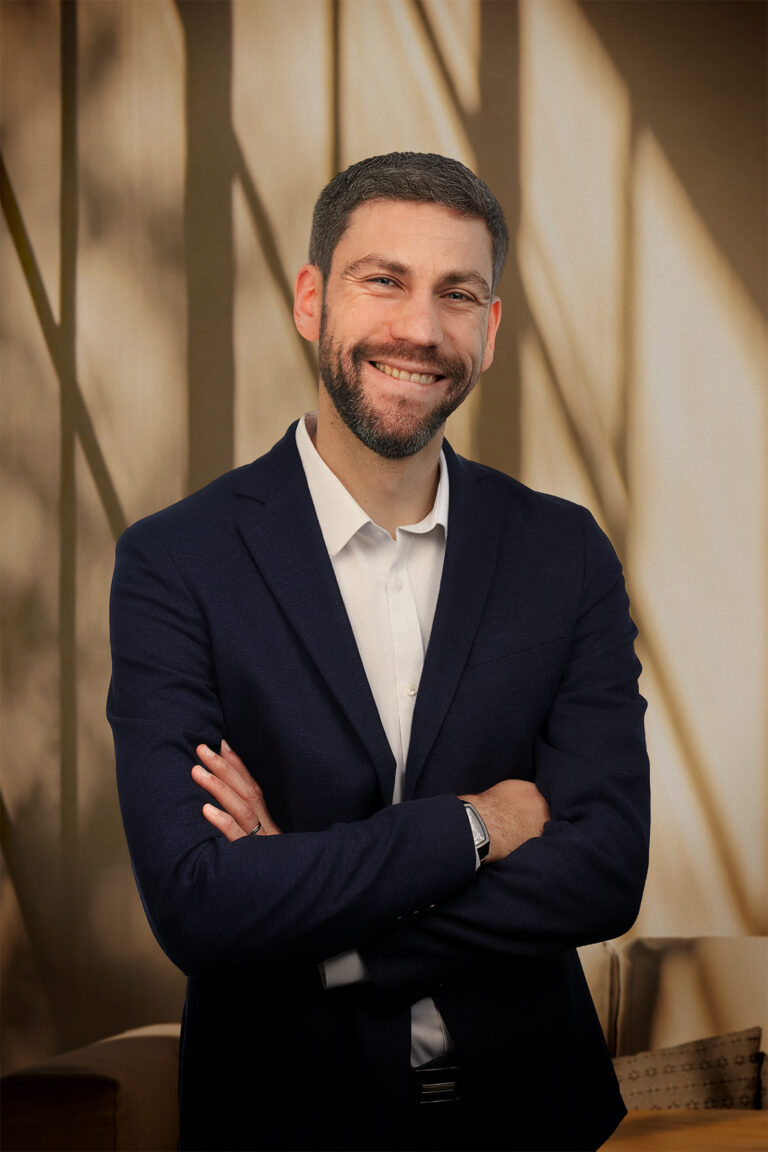
Loïc DUBREUIL, Ingénieur patrimonial

Avis du cabinet

Notre regard sur le contrat de capitalisation

Loïc DUBREUIL
Ingénieur patrimonial

« Le contrat de capitalisation peut être particulièrement pertinent lorsque l’objectif n’est pas de consommer le capital soi-même, mais de le faire fructifier puis de transmettre l’enveloppe. »

Nous pouvons ainsi y loger préférentiellement des investissements de long terme, destinés à être conservés jusqu’à une donation ou une succession. Le bénéficiaire reçoit alors un contrat déjà constitué, qu’il pourra conserver, faire évoluer ou racheter ultérieurement selon ses propres projets.

Cette logique peut être particulièrement intéressante lorsque l’objectif est de transmettre des actifs ayant vocation à continuer à capitaliser, plutôt que de les vendre avant la transmission.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale se construit avec plusieurs solutions. Ces cas concrets permettent de voir comment elles peuvent s’articuler.

Dirigeant

Julie & Antoine

41 et 43 ans, Lille
Mariés, 2 enfants
Dirigeants d’une PME industrielle

Objectifs
  • Placer la trésorerie disponible
  • Garder du cash mobilisable
  • Investir le vrai excédent
  • Préparer leurs futurs locaux
Contexte

Toute la trésorerie ne répond pas au même besoin. Une poche reste disponible pour l’exploitation, tandis que la trésorerie structurellement excédentaire est investie via un contrat de capitalisation. La protection de l’entreprise est revue en parallèle.

Résultats

150 000 €

Gardés mobilisables.

350 000 €

Investis à plus long terme.

2 poches

Deux horizons distincts.

Protection

Revue en parallèle.
Dirigeant

Élodie & Mathieu

48 et 50 ans, Rennes
Mariés, 2 enfants
Dirigeants d’un cabinet de conseil

Objectifs
  • Placer la trésorerie excédentaire
  • Garder une réserve d’exploitation
  • Diversifier les supports
  • Investir à moyen terme
Contexte

Leur société accumulait une trésorerie durablement excédentaire. Une réserve a été isolée pour l’exploitation, tandis qu’un contrat de capitalisation accueille la poche de moyen terme, complétée par des produits structurés calibrés sur une partie du capital.

Résultats

600 000 €

De trésorerie analysée.

200 000 €

Gardés disponibles.

250 000 €*

En capitalisation.

Structurés*

Une poche ciblée.

Particulier

Bernard & Marie

68 et 70 ans, Toulouse
Mariés, sans enfant
Ancien médecin et ancienne professeure

Objectifs
  • Choisir leurs bénéficiaires
  • Protéger le survivant
  • Aider leurs proches
  • Éviter une succession subie
Contexte

Leur priorité est l’organisation plus que la performance. Les clauses bénéficiaires des assurances-vie ont été revues, un contrat de capitalisation est intégré à la stratégie de transmission et un mandat de protection future prépare les situations d’incapacité.

Résultats

4 proches

Désignés clairement.

150 000 €

De donation envisagée.

Mandat

Une décision anticipée.

2 enveloppes

Pour transmettre.

Situation de handicap

Philippe & Catherine

73 et 70 ans, Paris
Mariés, 2 enfants dont un adulte handicapé
Médecin retraité et ancienne enseignante

Objectifs
  • Sécuriser l’avenir de leur fils
  • Aider leurs enfants de leur vivant
  • Équilibrer la succession
  • Organiser qui prendra le relais
Contexte

Le conseil a consisté à organiser la transmission et la continuité de gestion. Un contrat de capitalisation est intégré à la stratégie patrimoniale, tandis qu’un mandat de protection future et la protection de la famille permettent d’anticiper les situations d’incapacité.

Résultats

1,2 M€*

De patrimoine étudié.

Capitalisation

Une poche organisée.

Mandat

Le relais anticipé.

2 enfants

Des besoins différents.

Situation de handicap

Martine

69 ans, Lyon
Célibataire
Mère d’une fille adulte handicapée

Objectifs
  • Sécuriser l’avenir de sa fille
  • Organiser la transmission
  • Prévoir qui prendra le relais
  • Garder une gestion simple
Contexte

Martine souhaitait savoir comment son patrimoine pourrait continuer à être géré si elle n’était plus en capacité de le faire. Un contrat de capitalisation est intégré à la transmission et un mandat de protection future organise le relais autour de sa fille.

Résultats

850 000 €*

De patrimoine étudié.

Mandat

Le relais anticipé.

Capitalisation

Une poche organisée.

1 fille

Des besoins spécifiques.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ Contrat de capitalisation

Les questions les plus fréquentes sur le contrat de capitalisation

  • Vous versez un capital sur un contrat puis le répartissez entre les différents supports proposés : fonds en euros et unités de compte notamment, selon le contrat sélectionné.

    Vous pouvez ensuite effectuer de nouveaux versements, modifier votre allocation ou réaliser des rachats. Les produits du contrat sont fiscalisés lors d’un rachat ou du dénouement, selon les règles prévues pour les contrats de capitalisation.

    Son fonctionnement financier est donc très proche de celui d’une assurance-vie. La principale différence apparaît en matière de transmission.

  • Les deux enveloppes permettent d’investir sur des supports souvent similaires et bénéficient d’une fiscalité proche en cas de rachat.

    L’assurance-vie repose cependant sur la vie d’un assuré et permet de désigner un ou plusieurs bénéficiaires qui recevront le capital à son décès.

    Le contrat de capitalisation n’est pas dénoué par le décès de son détenteur : sa valeur entre dans la succession et le contrat peut être transmis aux héritiers. Il peut également être donné de son vivant.

    C’est cette différence qui rend les deux enveloppes particulièrement complémentaires dans une stratégie patrimoniale.

  • Oui. Le contrat de capitalisation est un placement disponible : il est possible de demander un rachat partiel ou total, selon les modalités prévues par le contrat.

    Comme pour une assurance-vie, retirer de l’argent avant 8 ans reste donc possible. Les 8 ans constituent avant tout une étape fiscale, et non une durée de blocage.

  • La fiscalité des rachats est très proche de celle de l’assurance-vie.

    Lors d’un rachat, seule la fraction correspondant aux gains comprise dans la somme retirée constitue un produit taxable. Le traitement dépend ensuite notamment de l’ancienneté du contrat et de la date des versements.

    Après 8 ans, les personnes physiques peuvent notamment bénéficier des règles fiscales prévues pour les contrats de cette ancienneté, dont l’abattement annuel applicable aux produits des contrats concernés.

  • Oui, et c’est l’un de ses principaux intérêts.

    Contrairement à une assurance-vie, le contrat de capitalisation peut être transmis de votre vivant sans avoir à être préalablement racheté.

    La donation est soumise aux règles habituelles des droits de donation et bénéficie donc, selon le lien de parenté, des abattements applicables.

    Le donataire peut par ailleurs conserver l’antériorité fiscale du contrat, la durée étant appréciée depuis sa souscription initiale.

  • Lors d’une donation en pleine propriété, la valeur du contrat retenue lors de la transmission devient en pratique une nouvelle référence pour déterminer les gains futurs : les gains latents antérieurs à la donation ne sont donc pas à nouveau imposés lors d’un rachat ultérieur par le donataire.

    Dans le même temps, l’antériorité fiscale du contrat est conservée.

    C’est une caractéristique particulièrement intéressante du contrat de capitalisation. Les donations avec démembrement répondent toutefois à des règles plus techniques et doivent être étudiées spécifiquement.

  • Oui. Le contrat de capitalisation peut être utilisé dans des stratégies de donation avec réserve d’usufruit.

    Cette solution peut permettre de commencer à transmettre le patrimoine tout en conservant certains droits sur le contrat.

    Le fonctionnement d’un contrat démembré — arbitrages, rachats, droits respectifs de l’usufruitier et du nu-propriétaire — doit toutefois être précisément organisé. Les conséquences fiscales d’une donation démembrée sont également plus complexes que celles d’une donation en pleine propriété.

    C’est donc typiquement une stratégie à construire avec le conseiller et le notaire.

  • Contrairement à l’assurance-vie, le contrat de capitalisation ne bénéficie pas d’une transmission à un bénéficiaire désigné hors succession.

    Sa valeur fait partie de l’actif successoral et est transmise aux héritiers selon les règles civiles et fiscales de droit commun.

    En revanche, le contrat peut être conservé par les héritiers et son antériorité fiscale continue à être appréciée à partir de sa date de souscription initiale.

  • L’univers d’investissement peut être proche de celui d’une assurance-vie multisupport : fonds en euros, fonds obligataires ou actions, ETF, immobilier, produits structurés ou non coté, selon le contrat et l’éligibilité des supports.

    Mais là encore, l’enveloppe ne suffit pas. Notre rôle consiste à construire une allocation diversifiée adaptée à vos objectifs, votre horizon et votre patrimoine global, plutôt qu’à sélectionner des supports indépendamment les uns des autres.

  • Il est particulièrement pertinent lorsqu’il existe à la fois un objectif d’investissement et une réflexion sur la transmission du patrimoine.

    Il peut notamment compléter une assurance-vie lorsque celle-ci a déjà une place importante dans la stratégie successorale, ou lorsqu’un client souhaite commencer à transmettre de son vivant tout en conservant une enveloppe d’investissement existante.

    Le choix entre assurance-vie, contrat de capitalisation — ou une combinaison des deux — dépend donc moins du rendement attendu que de la manière dont vous souhaitez détenir, gérer puis transmettre votre capital.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Actifs de diversification

    Actifs de diversification

    Diversifier au-delà des placements traditionnels.

  • Assurance-vie

    Assurance-vie

    Épargner, investir et préparer la transmission.

  • Assurance-vie luxembourgeoise

    Assurance-vie luxembourgeoise

    Structurer votre patrimoine dans un cadre luxembourgeois.

  • Capital-investissement – Private Equity

    Capital-investissement – Private Equity

    Investir dans des entreprises non cotées.

  • Compte-titres

    Compte-titres

    Accéder à une large gamme de placements.

  • PEA

    PEA

    Investir en actions européennes.

  • PER

    PER

    Épargner pour votre retraite.

  • Produits structurés

    Produits structurés

    Investir selon un scénario défini à l’avance.

  • Trésorerie d’entreprise

    Trésorerie d’entreprise

    Placer vos excédents selon vos besoins de liquidité.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*