
Dispositif Jeanbrun

Dispositif Jeanbrun

La solution

Investir dans l’immobilier avec le dispositif Jeanbrun

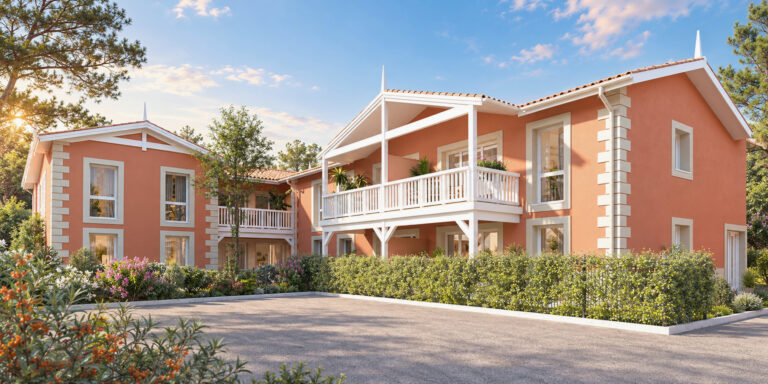
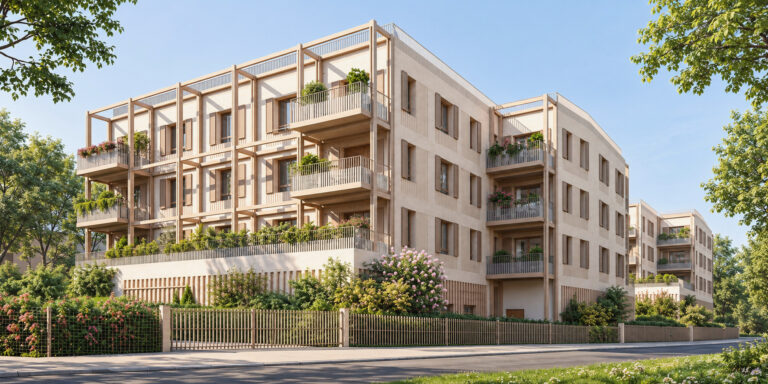
Après la fin du Pinel, le dispositif Relance Logement, dit « Jeanbrun », permet depuis 2026 d’investir dans un logement locatif tout en bénéficiant d’un amortissement fiscal.

Le principe consiste à déduire chaque année une partie de la valeur amortissable du logement des revenus fonciers, en contrepartie notamment d’un engagement de location nue de 9 ans et du respect de plafonds de loyers et de ressources.

Le dispositif concerne les acquisitions éligibles réalisées jusqu’au 31 décembre 2028

Comme pour toute solution, l’intérêt du dispositif Jeanbrun s’apprécie dans une stratégie globale : c’est tout le rôle du conseil en gestion de patrimoine.

Motivations

Pourquoi investir avec le dispositif Jeanbrun ?

Echanger avec un conseiller
  • Réduire la fiscalité de ses loyers

    Déduire chaque année un amortissement afin de diminuer les revenus fonciers imposables.

  • Développer son patrimoine immobilier

    Acquérir un logement locatif et constituer progressivement un patrimoine générateur de revenus.

  • Investir dans le neuf ou l’ancien rénové

    Le dispositif s’applique aux logements neufs ainsi qu’à certains logements anciens faisant l’objet d’une rénovation importante.

  • Percevoir des revenus locatifs

    Louer le logement nu comme résidence principale dans le respect des conditions prévues par le dispositif.

Les points clés

Ce qu’il faut savoir avant d’investir

  • Les conditions

    Location nue en résidence principale

    Le logement doit notamment respecter les conditions d’éligibilité du dispositif, ainsi que les plafonds de loyers et de ressources applicables.

  • L’engagement

    9 ans

    Le propriétaire s’engage à louer le logement de manière effective et continue pendant une durée minimale de neuf ans.

  • L’impact fiscal

    Jusqu’à 12 000 € / an

    Le plafond d’amortissement est de 8 000 € par foyer fiscal, porté à 10 000 € ou 12 000 € lorsque certaines conditions de location sociale ou très sociale sont remplies.

Note

Principaux risques
et points d’attention

L’évolution de la valeur du logement dépend de la réalité du marché immobilier et aucune garantie n’existe sur sa valeur future. Les loyers et l’occupation du bien ne sont pas garantis et peuvent être affectés par la vacance, les impayés, les charges ou les conditions locales du marché locatif. Le bénéfice du régime fiscal suppose par ailleurs de respecter les conditions prévues par les textes en vigueur, leur non-respect pouvant entraîner la remise en cause de tout ou partie de l’avantage attendu.

Cette solution doit donc être appréciée au regard de votre situation financière et fiscale, de votre capacité d’épargne et de votre horizon, afin de vérifier que l’investissement reste pertinent au-delà de son seul intérêt fiscal.

Fanny D’ALESSANDRO, Conseillère en gestion de patrimoine

Avis du cabinet

Notre regard sur le dispositif Jeanbrun

Fanny D’ALESSANDRO
Conseillère en gestion de patrimoine

« Le dispositif Jeanbrun prend tout son sens pour les contribuables fortement imposés, notamment lorsqu’ils disposent déjà de revenus fonciers. »

Mais l’avantage fiscal ne doit pas faire oublier l’essentiel : l’emplacement, le prix du bien et son potentiel locatif.

Nous recherchons donc le meilleur équilibre entre qualité immobilière, rendement et fiscalité.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale repose sur l’articulation de plusieurs solutions, selon les objectifs et la situation de chacun. Ces exemples permettent de mieux comprendre comment elles peuvent se compléter.

Particulier

David & Claire

42 et 40 ans, Angers
Mariés, 2 enfants
Cadre bancaire et responsable RH

Objectifs
  • Investir dans l’ancien
  • Réduire leur fiscalité
  • Se constituer un patrimoine
  • Utiliser leur capacité d’emprunt
Contexte

Ils souhaitaient investir dans l’ancien avec une logique patrimoniale avant tout. Un bien éligible au dispositif Jeanbrun a été retenu après analyse de l’emplacement, du prix et des travaux. L’avantage fiscal vient améliorer une opération jugée cohérente indépendamment.

Résultats

220 000 €

De projet global.

Travaux

Intégrés au projet.

350 €/mois*

D’effort estimé.

1 bien

Conservé à long terme.
Particulier

Bastien & Océane

40 et 38 ans, Tours
Mariés, 2 enfants
Ingénieur et cadre de santé

Objectifs
  • Acheter dans l’ancien
  • Créer du patrimoine
  • Réduire leur fiscalité
  • Préparer le long terme
Contexte

Le couple souhaitait un investissement immobilier simple à comprendre. Un appartement ancien avec travaux, éligible au dispositif Jeanbrun, a été retenu dans une ville qu’ils connaissaient. Le financement a été calibré pour conserver leur épargne de sécurité.

Résultats

195 000 €

De projet global.

Jeanbrun*

Le cadre fiscal retenu.

300 €/mois*

D’effort estimé.

25 000 €

Gardés disponibles.

Particulier

Nathalie

54 ans, Orléans
Divorcée, 2 enfants
Cadre supérieure

Objectifs
  • Préparer sa retraite
  • Acheter dans l’ancien
  • Réduire son impôt
  • Garder une réserve
Contexte

Nathalie souhaitait préparer la retraite avec un investissement immobilier sans mobiliser toute son épargne. Un bien ancien éligible au dispositif Jeanbrun a été retenu, avec un financement permettant de conserver une réserve et de poursuivre ses placements financiers.

Résultats

210 000 €

De projet immobilier.

40 000 €

Gardés disponibles.

Jeanbrun*

Une fiscalité améliorée.

12 ans

D’horizon de détention.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ Dispositif Jeanbrun

Les questions les plus fréquentes sur le dispositif Jeanbrun

  • Le dispositif Jeanbrun, officiellement appelé Relance Logement, permet de déduire chaque année un amortissement des revenus fonciers générés par certains investissements locatifs.

    Contrairement au Pinel, il ne procure donc pas une réduction d’impôt calculée sur le prix d’achat : il diminue le revenu foncier imposable grâce à l’amortissement du logement. Il s’applique aux acquisitions éligibles réalisées entre le 21 février 2026 et le 31 décembre 2028.

  • Le dispositif concerne les logements situés dans des bâtiments d’habitation collectifs.

    Il peut s’agir d’un logement neuf ou acquis en VEFA, mais également de certains logements anciens faisant l’objet d’une rénovation importante. Une maison individuelle isolée n’est donc pas éligible au dispositif dans son cadre actuel.

  • Pour un logement neuf, le taux annuel d’amortissement est de :

    • 3,5 % en location intermédiaire ;
    • 4,5 % en location sociale ;
    • 5,5 % en location très sociale.

    Dans l’ancien éligible, les taux sont respectivement de 3 %, 3,5 % et 4 %. La valeur du foncier, forfaitairement fixée à 20 % du prix d’acquisition net de frais, n’est pas amortissable.

    Le montant total des amortissements est plafonné à 8 000 € par an et par foyer fiscal, porté sous conditions à 10 000 € en location sociale et 12 000 € en location très sociale.

  • Le logement doit être loué nu, comme résidence principale du locataire, pendant au moins 9 ans.

    Le propriétaire doit respecter des plafonds de loyers et de ressources, selon que le logement est affecté à une location intermédiaire, sociale ou très sociale.

    La location ne peut notamment pas être consentie à un membre du foyer fiscal ni à un parent ou allié jusqu’au deuxième degré inclus.

  • Non.

    Plus le niveau de location est social, plus le taux et le plafond d’amortissement peuvent être élevés, mais le propriétaire accepte parallèlement un loyer davantage contraint.

    Il faut donc comparer la perte de loyer avec l’économie fiscale supplémentaire obtenue. Selon le bien et votre fiscalité, la location intermédiaire peut parfois offrir un meilleur équilibre global.

  • Le Jeanbrun peut notamment s’appliquer à certains logements dont les travaux d’amélioration représentent au moins 30 % du prix d’acquisition et qui répondent aux critères de réhabilitation prévus par le texte.

    Sont également concernées certaines opérations dont les travaux conduisent à produire ou livrer fiscalement un immeuble neuf.

    L’éligibilité d’une rénovation doit donc être étudiée précisément avant l’acquisition.

  • Oui. Le logement reste soumis au régime réel des revenus fonciers, permettant de prendre en compte les charges fiscalement déductibles dans les conditions habituelles.

    En revanche, une même dépense ne peut pas être utilisée deux fois : lorsqu’un coût de travaux est intégré dans la base amortissable d’un logement ancien, il ne peut pas simultanément être déduit une seconde fois comme charge.

  • Le mécanisme Jeanbrun fonctionne par déduction d’un amortissement dans le calcul des revenus fonciers, et non par une réduction ou un crédit d’impôt.

    Il ne fonctionne donc pas comme le Pinel ou le Denormandie au regard du plafonnement global des avantages fiscaux. Le ministère de l’Économie le présente bien comme un dispositif de déduction des revenus locatifs.

  • C’est un point important à intégrer dès l’origine.

    Les amortissements Jeanbrun effectivement déduits viennent minorer le prix d’acquisition retenu pour calculer la plus-value immobilière. Ils peuvent donc augmenter la plus-value taxable lors de la revente.

    L’économie fiscale obtenue pendant la détention doit donc être appréciée avec la fiscalité potentielle à la sortie et l’horizon réel de conservation du bien.

  • Ces stratégies concernent toutes l’investissement locatif, mais leur fonctionnement est différent.

    Le Jeanbrun permet d’amortir une partie du logement. Le Denormandie procure une réduction d’impôt pour certains investissements anciens avec travaux. Le déficit foncier permet de déduire certaines charges et travaux des revenus fonciers, puis éventuellement du revenu global.

    Le choix dépend principalement du bien, de son caractère neuf ou ancien, du montant des travaux, de vos revenus fonciers, de votre fiscalité et de votre horizon d’investissement.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Club Deal immobilier

    Club Deal immobilier

    Investir à plusieurs dans un projet immobilier.

  • Déficit foncier

    Déficit foncier

    Acheter un bien à rénover pour le louer.

  • LMNP en direct

    LMNP en direct

    Investir en location meublée avec une gestion libre.

  • LMNP géré

    LMNP géré

    Investir en meublé avec un gestionnaire exploitant.

  • Loi Denormandie

    Loi Denormandie

    Rénover un logement ancien pour le louer.

  • Loi Malraux

    Loi Malraux

    Investir dans la restauration de biens patrimoniaux.

  • Monuments Historiques

    Monuments Historiques

    Investir dans la préservation du patrimoine historique.

  • Nue-propriété

    Nue-propriété

    Acquérir un bien sans en détenir l’usage.

  • SCPI

    SCPI

    Investir dans un patrimoine immobilier collectif.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*