
LMNP géré

LMNP géré

La solution

Investir en LMNP géré en résidence services

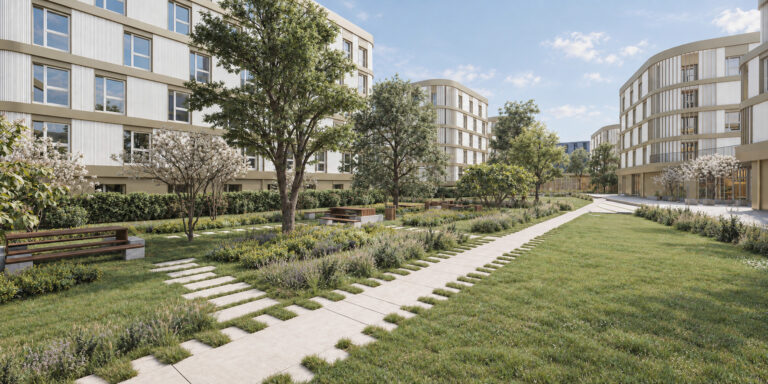
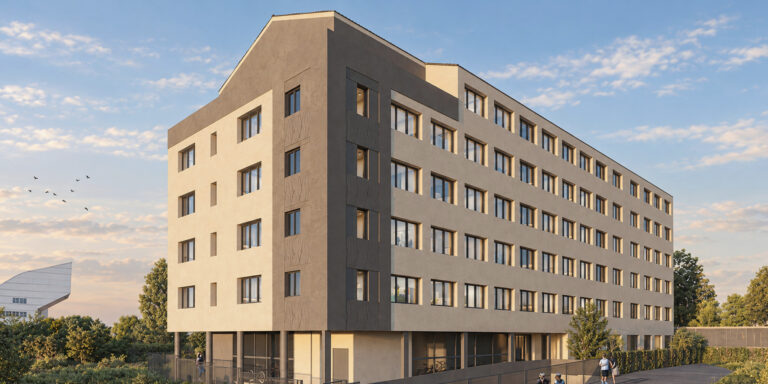
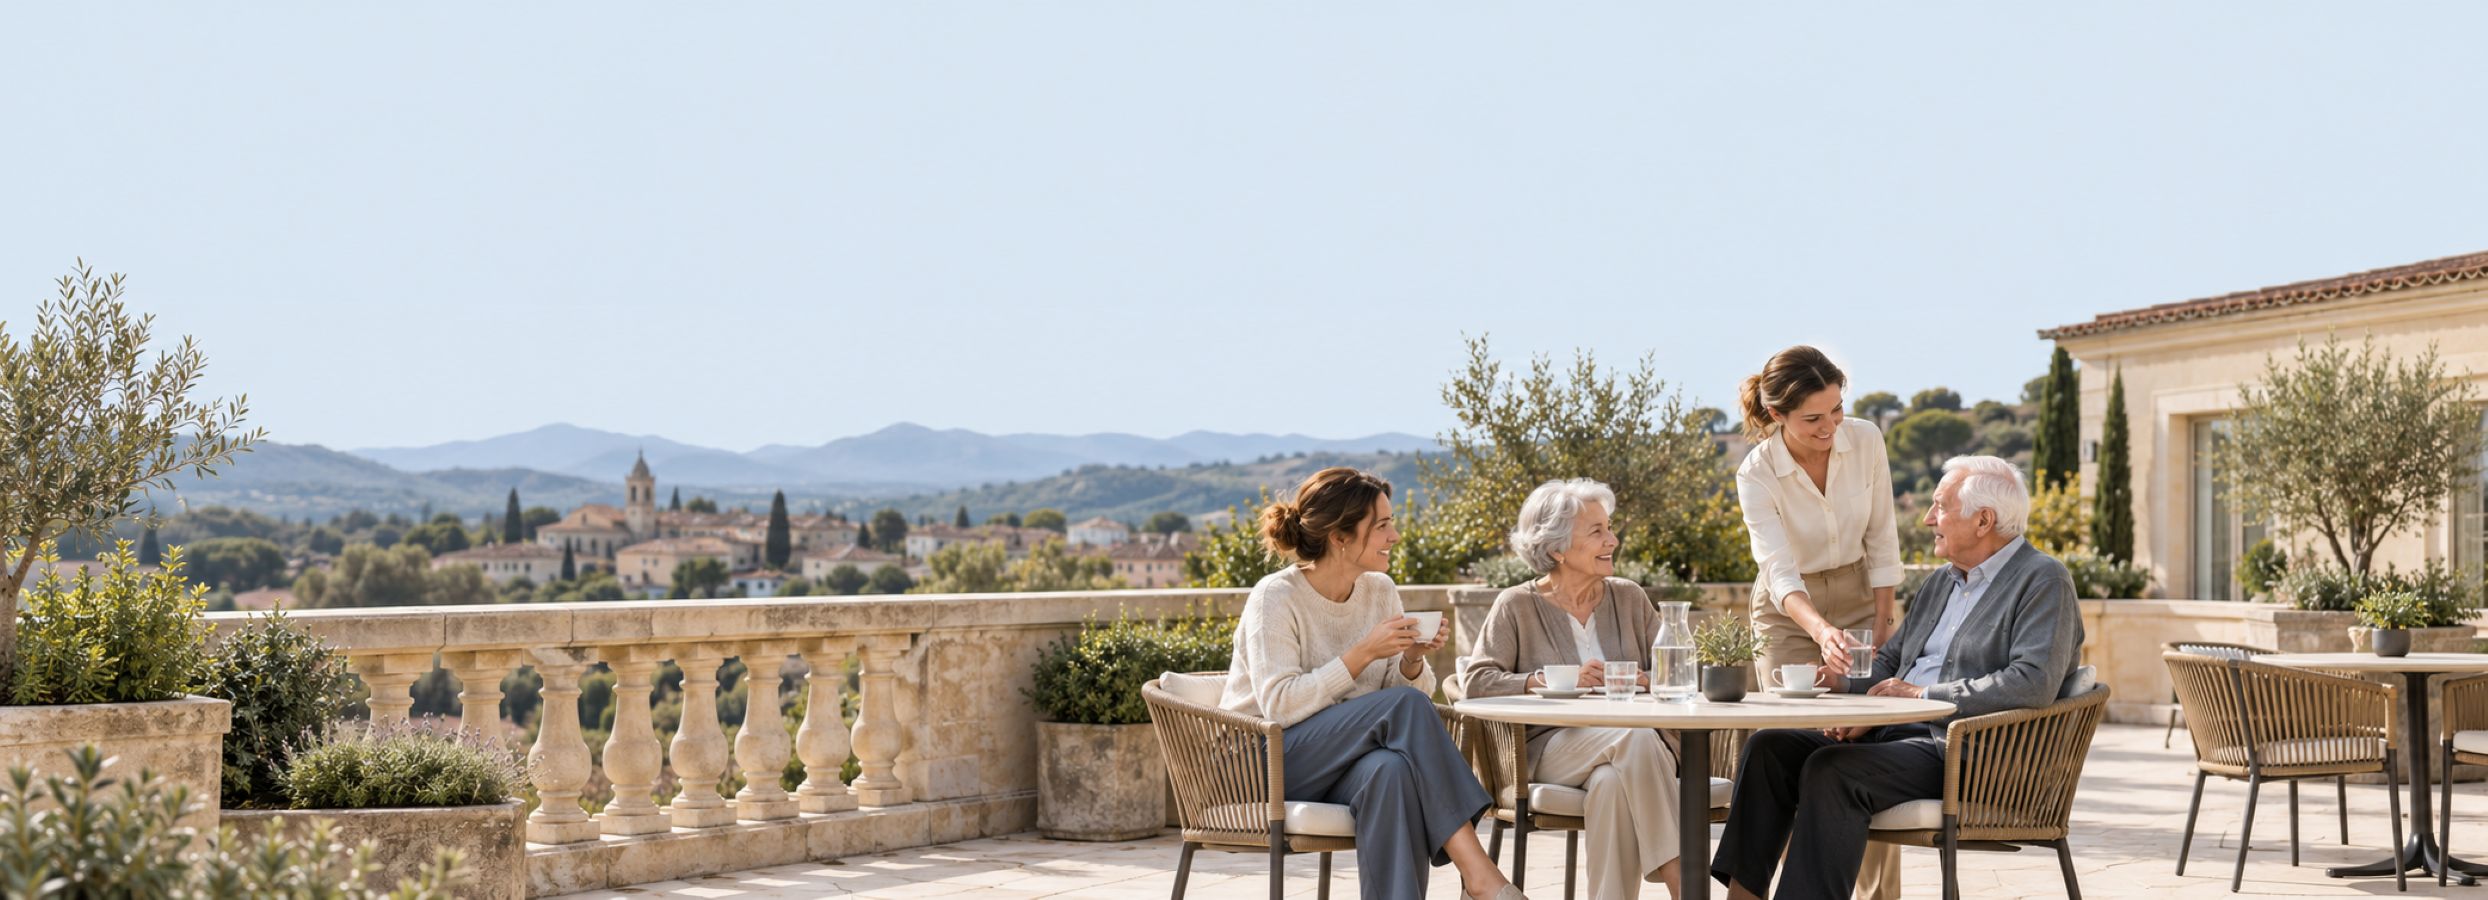
Le LMNP géré permet d’investir dans un logement meublé situé au sein d’une résidence services, dont l’exploitation quotidienne est confiée à un professionnel.

Le propriétaire perçoit les loyers prévus au bail commercial conclu avec l’exploitant. Au régime réel, certaines charges et amortissements peuvent réduire le résultat BIC imposable.

Les conseillers de notre cabinet de gestion de patrimoine étudient avec vous l’intérêt du LMNP géré au regard de votre situation et de vos objectifs.

Pourquoi investir en LMNP géré ?

Échanger avec un conseiller
  • Percevoir des revenus locatifs

    Percevoir les loyers prévus au bail commercial sans avoir à gérer directement les occupants du logement.

  • Déléguer la gestion locative

    Confier l’exploitation de la résidence et la gestion quotidienne à un professionnel.

  • Optimiser la fiscalité de ses revenus

    Au régime réel, déduire certaines charges et pratiquer des amortissements afin de réduire le résultat BIC imposable.

  • Diversifier son patrimoine immobilier

    Investir dans des résidences étudiantes, seniors ou d’autres formes d’hébergement avec services.

Les points clés

Ce qu'il faut savoir avant d'investir

  • Le principe

    Un logement exploité par un professionnel

    Le propriétaire confie son bien à un exploitant qui gère la résidence et lui verse les loyers selon les conditions prévues au bail commercial.

  • Horizon de placement

    10 ans et plus

    Une détention longue est généralement cohérente avec les frais immobiliers, la durée du bail et les conditions futures de revente.

  • La fiscalité

    Amortissement au régime réel

    Charges et amortissements fiscalement admis peuvent réduire le résultat BIC imposable dans les conditions prévues par la réglementation.

Note

Principaux risques
et points d’attention

L’investissement en LMNP géré reste un investissement immobilier dont la valeur peut évoluer à la hausse comme à la baisse. Les revenus dépendent notamment de la solidité de l’exploitant et des conditions du bail commercial : une renégociation du bail, un changement ou une défaillance de l’exploitant peuvent entraîner une baisse ou une interruption des loyers. La revente peut également nécessiter du temps et dépend des conditions du marché secondaire de ce type de biens.

Cet investissement doit donc être adapté à votre horizon, à votre situation financière et fiscale et à votre capacité à supporter une éventuelle baisse de revenus ou de valeur.

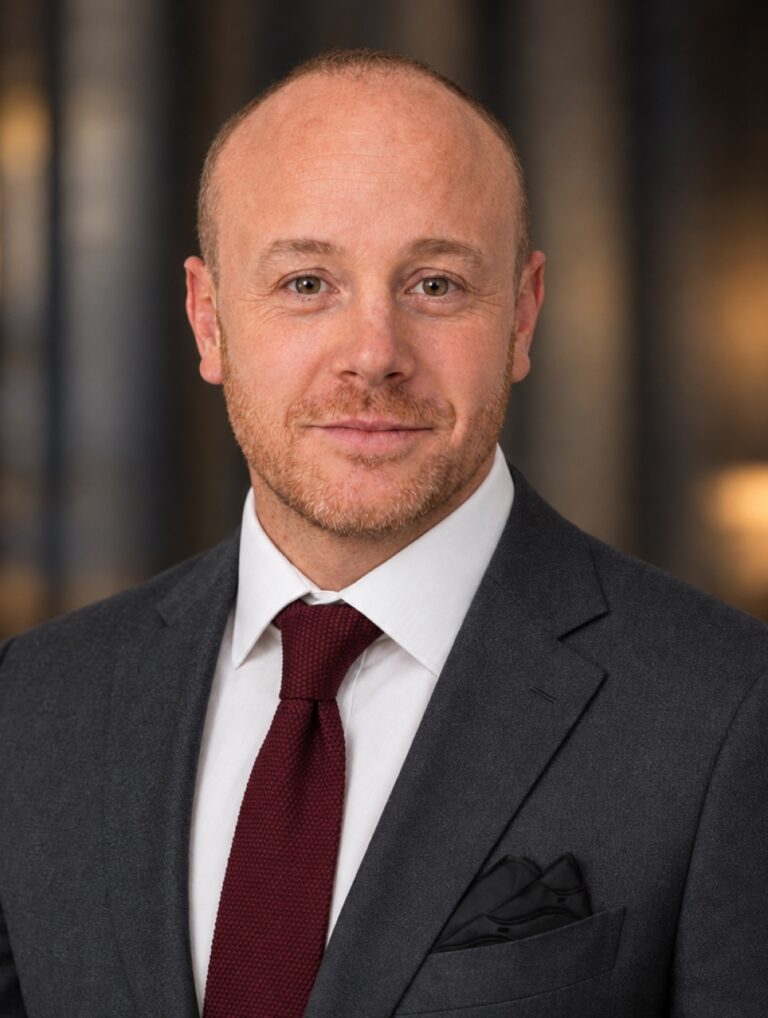
Jean MAPPAS, Conseiller en gestion de patrimoine

Avis du cabinet

Notre regard sur le LMNP géré

Jean MAPPAS
Conseiller en gestion de patrimoine

« En LMNP géré, le rendement affiché ne suffit pas. La solidité de l’exploitant et les conditions du bail sont déterminantes. »

Nous analysons notamment la qualité de l’emplacement, la solidité financière de l’exploitant, le niveau du loyer, son indexation et la répartition des charges et travaux.

Nous regardons également les conditions de revente et de renouvellement du bail, car un bon exploitant ne transforme pas un mauvais bien en bon investissement.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale repose sur l’articulation de plusieurs solutions, selon les objectifs et la situation de chacun. Ces exemples permettent de mieux comprendre comment elles peuvent se compléter.

Particulier

Julien & Anaïs

36 et 34 ans, Rennes
Mariés, 2 enfants
Cadre informatique et chargée de communication

Objectifs
  • Investir dans l’immobilier
  • Éviter la gestion locative
  • Préparer leur retraite
  • Garder de l’épargne
Contexte

Ils souhaitaient réaliser un premier investissement locatif sans gérer eux-mêmes le bien au quotidien. Un LMNP géré a été retenu avec un budget adapté à leur capacité d’emprunt. En parallèle, un PER est alimenté progressivement pour préparer le long terme.

Résultats

165 000 €

De projet immobilier.

LMNP géré

Sans gestion quotidienne.

20 000 €

Gardés disponibles.

150 €/mois

Versés sur leur PER.
Dirigeant

Maxime & Laura

37 et 35 ans, Rennes
Mariés, 1 enfant
Restaurateur et salariée

Objectifs
  • Investir sans tout gérer
  • Préparer leur retraite
  • Conserver de la souplesse
  • Investir chaque mois
Contexte

Leur activité laisse peu de temps pour gérer un bien locatif. Un LMNP géré a été retenu pour la partie immobilière, tandis qu’un PER et une assurance-vie accueillent des versements réguliers. La stratégie reste volontairement simple et progressive.

Résultats

150 000 €

De projet immobilier.

250 €/mois

Versés à long terme.

LMNP géré

Gestion déléguée.

2 enveloppes

PER et assurance-vie.

Sportif

Chloé

29 ans, Paris
Célibataire
Joueuse professionnelle

Objectifs
  • Préparer l’après-carrière
  • Sécuriser ses revenus
  • Investir sans tout bloquer
  • Construire un patrimoine
Contexte

Ses revenus sont élevés mais la durée de carrière est courte. Une protection adaptée à son activité a été mise en place, puis l’épargne est répartie entre un PER et une assurance-vie. Un LMNP géré complète progressivement la construction du patrimoine.

Résultats

1 000 €/mois

Investis à long terme.

Prévoyance

Une couverture adaptée.

PER

Pour la retraite

LMNP géré

Une brique immobilière.

Profession libérale

Amandine

38 ans, Rennes
Célibataire
Chirurgienne-dentiste

Objectifs
  • Investir dans l’immobilier
  • Éviter la gestion locative
  • Préparer sa retraite
  • Protéger son financement
Contexte

Amandine voulait ajouter une première brique immobilière sans gérer elle-même un locataire. Un LMNP géré a été retenu avec un financement adapté, complété par un PER alimenté chaque mois et une assurance emprunteur cohérente avec son activité.

Résultats

190 000 €

De projet immobilier.

LMNP géré

Gestion déléguée.

400 €/mois

Versés sur le PER.

Assurance

Financement protégé.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ LMNP géré

Les questions les plus fréquentes sur l’investissement en LMNP géré

  • Vous achetez un logement meublé situé dans une résidence exploitée par un professionnel : résidence étudiante, senior, de tourisme ou autre résidence avec services.

    Contrairement à un LMNP classique, vous ne louez pas directement le logement à son occupant. Vous signez un bail commercial avec l’exploitant, qui gère la résidence et vous verse le loyer prévu au contrat.

  • Le LMNP géré peut notamment concerner des résidences étudiantes, seniors, de tourisme, d’affaires ou certains établissements accueillant des personnes âgées ou dépendantes.

    Chaque marché doit être analysé différemment. Une résidence étudiante suppose par exemple une véritable population étudiante locale, tandis qu’une résidence senior dépend davantage de la démographie, de l’emplacement et de la qualité des services proposés.

  • Le bail commercial détermine notamment le loyer, son indexation, la répartition des charges et travaux, la durée du contrat et ses conditions de renouvellement.

    Un bail commercial est en principe conclu pour au moins 9 ans, mais cette durée ne constitue pas une obligation de conserver son investissement LMNP pendant 9 ans.

    Nous recommandons plutôt de raisonner sur un horizon immobilier de 10 ans et plus, indépendamment de cette durée juridique du bail.

  • Il est préférable de parler de loyers contractuellement prévus plutôt que de loyers garantis.

    L’exploitant s’engage à verser le loyer fixé par le bail commercial, mais sa capacité à respecter cet engagement dépend de sa solidité financière et de la rentabilité réelle de la résidence.

    C’est pourquoi nous accordons autant d’importance à l’analyse de l’exploitant qu’au rendement annoncé.

  • Les revenus de la location meublée relèvent des Bénéfices Industriels et Commerciaux (BIC) et non des revenus fonciers.

    Au régime réel, il est notamment possible de déduire certaines charges et de pratiquer l’amortissement du bâtiment, hors valeur du terrain, ainsi que du mobilier. Les amortissements sont toutefois plafonnés afin de ne pas créer ou aggraver à eux seuls le déficit fiscal de l’activité.

    Ce mécanisme peut permettre de réduire sensiblement le résultat fiscal imposable pendant plusieurs années.

  • Il faut distinguer les deux.

    Les déficits LMNP provenant des charges sont reportables pendant 10 ans, uniquement sur les revenus futurs d’une activité de location meublée non professionnelle.

    Les amortissements dont la déduction a été limitée peuvent quant à eux être reportés sur les exercices suivants, selon les règles applicables.

    Cette comptabilité nécessite un suivi précis. VIA propose à ses clients l’accompagnement de son cabinet comptable pour gérer les déclarations, charges et amortissements.

  • Oui dans certaines opérations, mais pas automatiquement.

    Le simple fait d’être LMNP ne permet pas de récupérer la TVA. Le traitement dépend notamment du régime de TVA applicable à l’exploitation de la résidence et des prestations de services proposées. La réglementation prévoit notamment une taxation à la TVA de certaines prestations d’hébergement ou locations meublées accompagnées de services.

    Il faut donc vérifier les conditions de l’opération et également anticiper les conséquences d’une revente ou d’une modification des conditions d’exploitation.

  • Pour un vendeur relevant du LMNP, la cession reste en principe soumise au régime des plus-values immobilières des particuliers.

    Depuis les cessions réalisées à compter du 15 février 2025, les amortissements admis en déduction viennent minorer le prix d’acquisition utilisé pour calculer la plus-value, ce qui peut augmenter la plus-value taxable.

    Toutefois, la loi prévoit une exception pour certaines résidences répondant précisément aux catégories légales, notamment certaines résidences étudiantes, seniors et certains établissements accueillant des personnes âgées ou handicapées.

    L’appellation commerciale de la résidence ne suffit donc pas : son éligibilité à l’exception doit être vérifiée précisément.

  • À l’échéance, le bail peut notamment être renouvelé ou renégocié, et le nouveau niveau de loyer n’est pas nécessairement identique au précédent.

    Le propriétaire peut également revendre son logement avant la fin du bail. L’acquéreur reprend alors généralement le bien avec le bail commercial en cours.

    La valeur de revente dépendra notamment du loyer, de la durée résiduelle du bail, de la qualité de l’exploitant, des charges supportées par le propriétaire et de l’attractivité de la résidence.

  • Le LMNP géré reste un investissement immobilier avec un risque de perte en capital et une liquidité qui n’est pas garantie.

    Il existe également des risques spécifiques : difficultés financières de l’exploitant, baisse ou renégociation du loyer, travaux importants, vieillissement de la résidence ou marché de revente limité.

    Nous analysons donc trois éléments indissociables : le bien immobilier, l’exploitant et le bail commercial. C’est leur cohérence d’ensemble, bien davantage que le seul rendement annoncé, qui détermine la qualité de l’investissement.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Club Deal immobilier

    Club Deal immobilier

    Investir à plusieurs dans un projet immobilier.

  • Déficit foncier

    Déficit foncier

    Acheter un bien à rénover pour le louer.

  • Dispositif Jeanbrun

    Dispositif Jeanbrun

    Investir dans l’immobilier locatif pour réduire vos impôts.

  • LMNP en direct

    LMNP en direct

    Investir en location meublée avec une gestion libre.

  • Loi Denormandie

    Loi Denormandie

    Rénover un logement ancien pour le louer.

  • Loi Malraux

    Loi Malraux

    Investir dans la restauration de biens patrimoniaux.

  • Monuments Historiques

    Monuments Historiques

    Investir dans la préservation du patrimoine historique.

  • Nue-propriété

    Nue-propriété

    Acquérir un bien sans en détenir l’usage.

  • SCPI

    SCPI

    Investir dans un patrimoine immobilier collectif.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*