
Monuments Historiques

Monuments Historiques

La solution

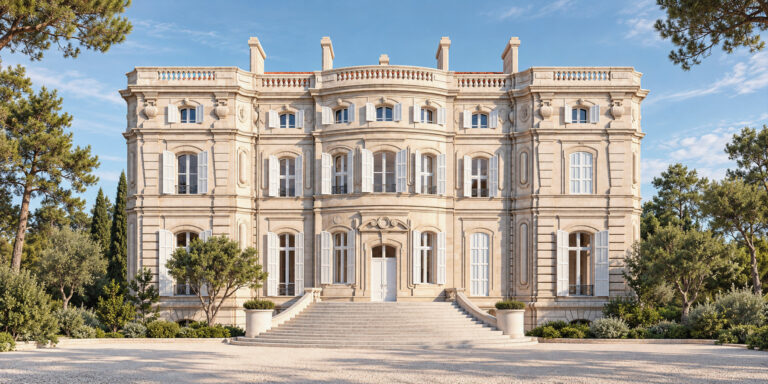
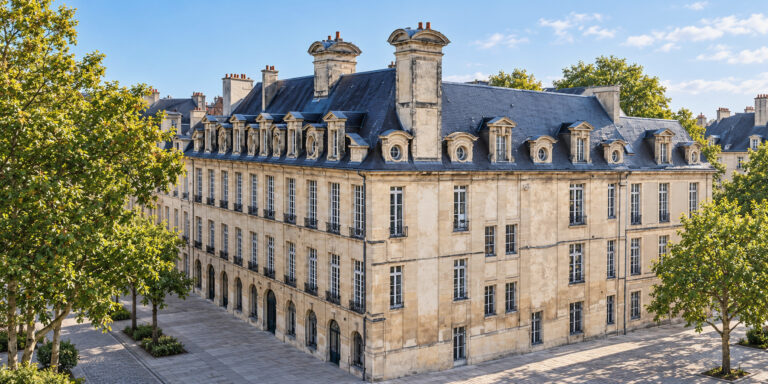
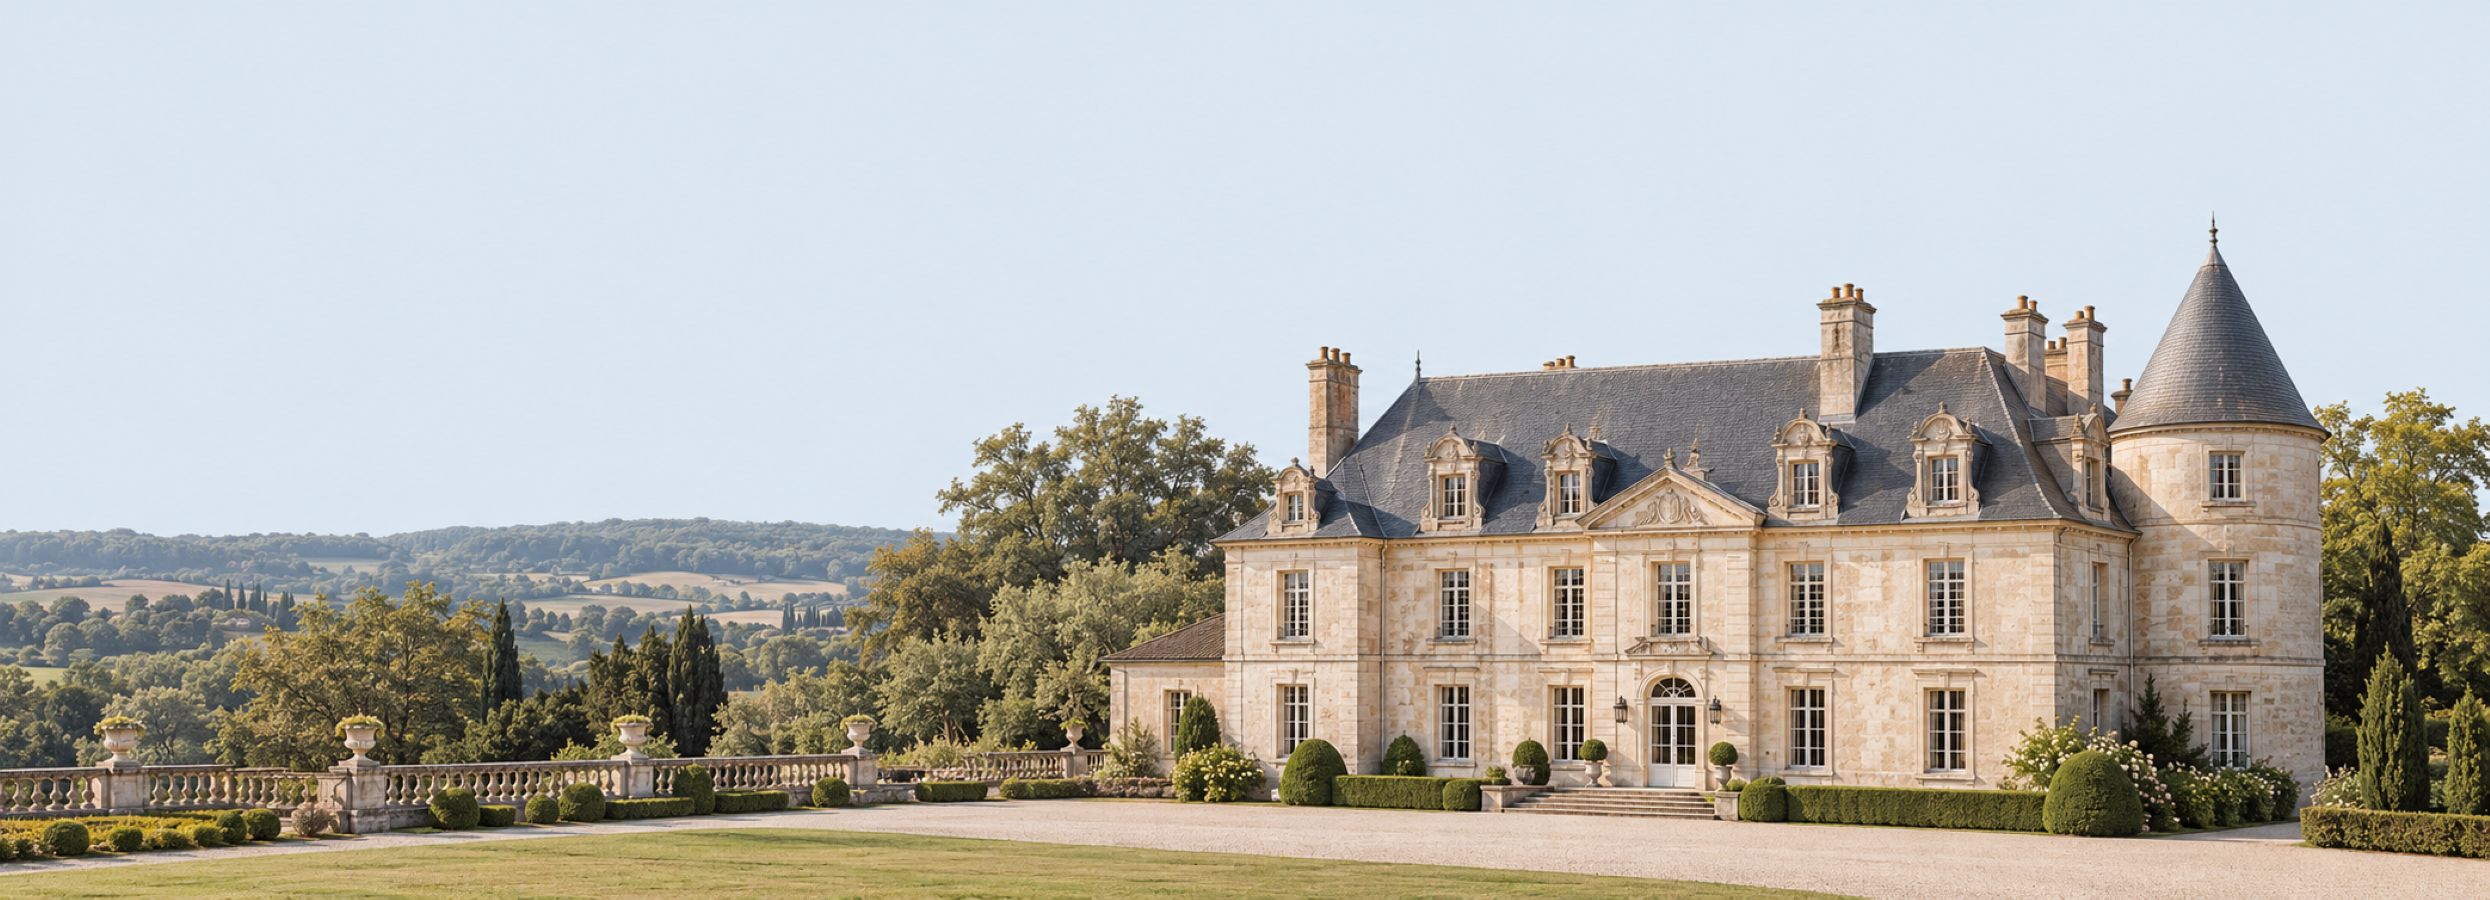
Investir dans un patrimoine d’exception avec les Monuments Historiques

Le régime des Monuments Historiques permet d’investir dans un immeuble classé ou inscrit présentant une forte valeur patrimoniale, tout en bénéficiant d’un traitement fiscal spécifique des charges et travaux éligibles.

Pour les contribuables fortement imposés, il peut permettre d’associer restauration d’un patrimoine remarquable, constitution d’un actif immobilier de long terme et optimisation de la fiscalité. Le régime dérogatoire concerne notamment les immeubles classés ou inscrits au titre des monuments historiques.

Votre conseiller en gestion de patrimoine vérifie avec vous la pertinence du régime Monuments Historiques au regard de votre situation fiscale et patrimoniale.

Motivations

Pourquoi investir dans un Monument Historique ?

Echanger avec un conseiller
  • Réduire fortement sa fiscalité

    Selon la situation du bien et son utilisation, certaines charges et travaux éligibles peuvent être déduits dans des conditions particulièrement favorables ; lorsqu’un immeuble loué génère un déficit foncier relevant du régime Monuments Historiques, celui-ci peut être imputé sur le revenu global sans limitation de montant.

  • Constituer un patrimoine de caractère

    Investir dans un bien classé ou inscrit présentant des qualités architecturales, historiques ou patrimoniales particulières.

  • Investir sur le long terme

    Intégrer à son patrimoine un actif rare, avec un engagement de conservation d’au moins 15 ans pour bénéficier du régime spécifique.

  • Percevoir des revenus locatifs

    Après restauration, louer le bien et percevoir des revenus fonciers dans la durée.

Les points clés

Monuments Historiques : les points clés à connaître

  • Les conditions

    Un immeuble classé ou inscrit

    L’investissement porte sur un bien protégé au titre des Monuments Historiques, dont les travaux et la restauration doivent respecter les contraintes liées à cette protection.

  • L’engagement

    15 ans

    Le bénéfice du régime spécial suppose notamment un engagement de conservation de l’immeuble pendant au moins quinze ans.

  • L’impact fiscal

    Déficit imputable sans plafond

    Pour un immeuble procurant des recettes et relevant du régime, le déficit foncier peut être imputé sur le revenu global sans limitation de montant.

Note

Principaux risques
et points d’attention

Les opérations portant sur un Monument Historique peuvent nécessiter des travaux importants et techniquement complexes. Leur coût dépend notamment des engagements contractuels pris par le promoteur ou l’opérateur et leur calendrier peut rester soumis aux contraintes propres aux immeubles protégés. La valeur future du bien et les conditions de revente ne sont pas garanties et ces biens peuvent présenter une liquidité plus limitée que l’immobilier résidentiel traditionnel. Le régime fiscal spécifique suppose enfin le respect de conditions précises, notamment de conservation et, selon les situations, de détention du bien.

Ce type d’investissement doit donc rester cohérent avec un horizon long, une capacité financière adaptée et un projet patrimonial dépassant le seul avantage fiscal.

Besart OSAJ, Conseiller en gestion de patrimoine

Avis du cabinet

Notre regard sur les Monuments Historiques

Besart OSAJ
Conseiller en gestion de patrimoine

« Le Monument Historique peut offrir un levier fiscal très puissant, mais il s’agit avant tout d’un investissement immobilier de très long terme. »

Cette solution s’adresse surtout aux investisseurs disposant d’une fiscalité importante et d’une capacité d’investissement significative, notamment lorsque l’opération comporte une forte quote-part de travaux.

Nous analysons avant tout l’emplacement, le prix global, la qualité de la restauration, les contraintes patrimoniales et les perspectives de revente.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale repose sur l’articulation de plusieurs solutions, selon les objectifs et la situation de chacun. Ces exemples permettent de mieux comprendre comment elles peuvent se compléter.

Profession libérale

Sophie & Laurent

48 et 50 ans, Strasbourg
Mariés, 3 enfants
Médecin anesthésiste et cadre dirigeant

Objectifs
  • Réduire une forte fiscalité
  • Acheter un actif patrimonial
  • Investir à long terme
  • Commencer à transmettre
Contexte

Leur intérêt pour le patrimoine ancien a orienté la réflexion vers un Monument Historique, après analyse de l’effort financier et des travaux. Une assurance-vie diversifiée est conservée en parallèle afin de ne pas concentrer tout le patrimoine dans l’immobilier.

Résultats

450 000 €*

De projet immobilier.

40 %*

De travaux estimés.

250 000 €

Gardés investis ailleurs.

3 enfants

Une transmission amorcée.
Profession libérale

Hélène & Patrick

58 et 61 ans, Dijon
Mariés, 3 enfants
Médecin et avocat

Objectifs
  • Investir dans le patrimoine ancien
  • Réduire leur fiscalité
  • Préparer la transmission
  • Conserver des actifs financiers
Contexte

Le couple souhaitait consacrer une partie de son patrimoine à un projet immobilier ancien ambitieux. Un Monument Historique a été retenu avec une enveloppe de travaux importante, tandis que l’assurance-vie reste volontairement conservée comme poche financière liquide.

Résultats

500 000 €*

De projet immobilier.

Monument

Un actif de caractère.

45 %*

De travaux estimés.

300 000 €

Gardés en financier.

Dirigeant

Étienne

60 ans, Paris
Marié, 2 enfants
Chef d’entreprise

Objectifs
  • Diversifier son patrimoine
  • Acheter un actif de caractère
  • Préparer la transmission
  • Investir sur le long terme
Contexte

Son patrimoine était déjà réparti entre entreprise, placements financiers et immobilier. Une poche a été consacrée à un Monument Historique pour ajouter un actif patrimonial de long terme, tandis qu’une partie du capital reste investie en capital-investissement.

Résultats

650 000 €*

De projet immobilier.

Monument

Une poche patrimoniale.

150 000 €*

En non coté.

Long terme

Une stratégie assumée.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ Monuments Historiques

Les questions les plus fréquentes sur l’investissement en Monument Historique

  • Contrairement au Malraux, le régime des Monuments Historiques ne procure pas une réduction d’impôt calculée selon un pourcentage prédéfini.

    Dans le cadre d’un bien intégralement loué, les charges foncières éligibles sont déduites des revenus fonciers et le déficit éventuellement créé peut être imputé sur le revenu global sans limitation de montant, y compris, le cas échéant, pour la fraction provenant des intérêts d’emprunt.

  • Dans le cas d’un immeuble intégralement donné en location, les dépenses éligibles effectivement supportées par le propriétaire peuvent être intégralement prises en compte selon les règles du régime.

    En revanche, les modalités sont différentes lorsque le propriétaire occupe tout ou partie du bien. Il est donc préférable de ne pas résumer le régime par une règle générale de « travaux déductibles à 100 % ».

  • Pour un immeuble éligible produisant des revenus et intégralement loué, le déficit foncier peut être imputé sur le revenu global sans limitation de montant.

    Si le revenu global de l’année ne permet pas d’absorber l’intégralité du déficit, l’excédent constitue un déficit global pouvant être reporté jusqu’à la sixième année suivante.

  • L’obligation de 15 ans porte sur la conservation du bien, et non sur une obligation générale de location pendant 15 ans.

    Cette distinction est importante : le traitement fiscal des charges dépend ensuite de l’usage du bien, notamment selon qu’il est intégralement loué ou occupé par son propriétaire.

  • Oui. Un propriétaire peut se réserver la jouissance de tout ou partie d’un Monument Historique.

    Le régime fiscal est cependant différent de celui applicable à un bien intégralement loué : les modalités et proportions de déduction des charges dépendent alors notamment de l’utilisation du monument et de son éventuelle ouverture au public.

  • Le régime concerne notamment les immeubles classés ou inscrits au titre des Monuments Historiques, sous réserve du respect des différentes conditions fiscales.

    Les travaux portant sur un immeuble protégé sont également soumis à des procédures spécifiques d’autorisation ou de déclaration, selon son classement et la nature de l’intervention.

  • Non. L’avantage repose sur la déduction de charges et l’imputation d’un déficit dans la détermination du revenu imposable, et non sur une réduction d’impôt soumise au plafonnement global des niches fiscales.

    Cela peut constituer un avantage important pour les contribuables disposant déjà d’autres réductions ou crédits d’impôt.

  • Non. Le classement ou l’inscription au titre des Monuments Historiques n’entraîne pas d’exonération générale d’IFI.

    Le bien reste susceptible d’entrer dans le patrimoine immobilier taxable. Sa valeur doit néanmoins tenir compte de ses caractéristiques et contraintes propres.

  • Une exonération de droits de donation ou de succession peut être possible, mais elle n’est absolument pas automatique.

    Elle suppose notamment la conclusion d’une convention à durée indéterminée avec l’État, comportant des engagements particuliers relatifs notamment à la conservation, à l’entretien et à l’accès du public.

  • Le Monument Historique permet, sous conditions, une imputation du déficit sur le revenu global sans plafond. Le Malraux procure une réduction d’impôt calculée sur certaines dépenses de restauration. Le déficit foncier classique repose également sur la déduction des charges, mais avec des règles d’imputation plus limitées.

    Le choix dépend principalement du bien, du montant des travaux, de votre niveau d’imposition, de vos revenus fonciers et de votre horizon patrimonial.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Club Deal immobilier

    Club Deal immobilier

    Investir à plusieurs dans un projet immobilier.

  • Déficit foncier

    Déficit foncier

    Acheter un bien à rénover pour le louer.

  • Dispositif Jeanbrun

    Dispositif Jeanbrun

    Investir dans l’immobilier locatif pour réduire vos impôts.

  • LMNP en direct

    LMNP en direct

    Investir en location meublée avec une gestion libre.

  • LMNP géré

    LMNP géré

    Investir en meublé avec un gestionnaire exploitant.

  • Loi Denormandie

    Loi Denormandie

    Rénover un logement ancien pour le louer.

  • Loi Malraux

    Loi Malraux

    Investir dans la restauration de biens patrimoniaux.

  • Nue-propriété

    Nue-propriété

    Acquérir un bien sans en détenir l’usage.

  • SCPI

    SCPI

    Investir dans un patrimoine immobilier collectif.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*