
PER

PER

La solution

Préparer sa retraite avec le Plan d’Épargne Retraite

Le PER permet de se constituer progressivement une épargne destinée à la retraite, tout en bénéficiant, pendant la phase d’épargne, d’un cadre fiscal spécifique.

Les versements volontaires peuvent notamment être déduits du revenu imposable dans la limite du plafond disponible, tandis que l’épargne est investie selon votre horizon, vos objectifs et le niveau de risque que vous souhaitez accepter. Depuis 2026, cette déduction ne s’applique plus aux versements effectués après 70 ans.

Les conseillers de notre cabinet de gestion de patrimoine étudient avec vous l’intérêt du PER au regard de votre situation et de vos objectifs.

Motivations

Pourquoi ouvrir un PER ?

Echanger avec un conseiller
  • Préparer sa retraite

    Se constituer progressivement un capital ou des revenus complémentaires pour maintenir son niveau de vie après la cessation d’activité.

  • Réduire son revenu imposable

    Déduire ses versements volontaires de son revenu imposable, dans la limite de son plafond fiscal disponible et des règles applicables.

  • Faire fructifier son épargne

    Construire une allocation diversifiée de long terme, adaptée au temps restant avant la retraite et à votre profil de risque.

  • Organiser sa sortie

    À la retraite, choisir selon les sommes concernées entre capital, rente viagère ou combinaison des deux.

Les points clés

Ce qu'il faut savoir avant d'investir

  • La fiscalité

    Versements déductibles

    Les versements volontaires peuvent être déduits du revenu imposable dans la limite du plafond d’épargne retraite disponible. Depuis 2026, les versements effectués après 70 ans ne sont plus déductibles.

  • Horizon

    Jusqu’à la retraite

    L’épargne est principalement destinée à la retraite, avec plusieurs cas de déblocage anticipé prévus par la réglementation, notamment certains accidents de la vie et l’acquisition de la résidence principale.

  • La sortie

    Capital ou rente

    À la retraite, l’épargne issue des versements volontaires peut être récupérée en capital, en plusieurs fois, en rente ou en combinant les deux.

Note

Principaux risques
et points d’attention

Le PER est conçu pour la retraite : l’épargne est par principe bloquée jusqu’au départ en retraite, sauf cas de déblocage anticipé prévus par la réglementation. Il faut donc s’assurer que les sommes versées n’auront pas à être mobilisées avant cet horizon.

Selon l’allocation retenue, le capital peut ne pas être garanti et sa valeur évoluer avec les marchés financiers. La fiscalité à l’entrée et à la sortie dépend en outre de la nature des versements, du mode de sortie et de votre situation personnelle.

Un PER doit donc être adapté à votre horizon de retraite, à votre situation fiscale, à vos besoins de liquidité et à votre profil de risque.

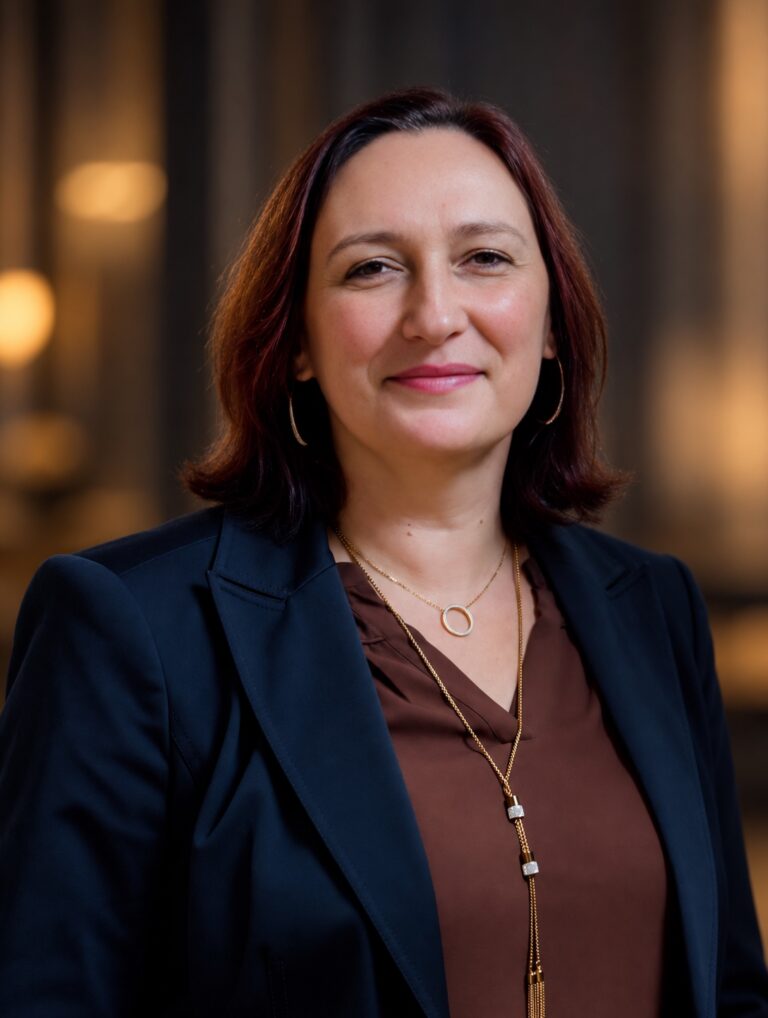
Sandrine TILY, Conseillère en gestion de patrimoine

Avis du cabinet

Notre regard sur le PER

Sandrine TILY
Conseillère en gestion de patrimoine

« Le PER ne doit pas être regardé uniquement comme un outil de défiscalisation. Il permet surtout d’organiser aujourd’hui une partie des ressources dont vous disposerez demain à la retraite. »

Son intérêt est généralement plus important lorsque votre taux d’imposition est élevé pendant votre vie active, en particulier si votre fiscalité est susceptible de diminuer à la retraite.

Nous déterminons donc combien verser, à quel rythme et comment investir l’épargne, tout en conservant suffisamment de capitaux disponibles sur d’autres enveloppes.

La déduction à l’entrée n’est pas un gain fiscal définitif : la fiscalité dépendra aussi du mode de sortie et du fait que les versements aient été déduits ou non.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale se construit avec plusieurs solutions. Ces cas concrets permettent de voir comment elles peuvent s’articuler.

Dirigeant

Maxime & Laura

37 et 35 ans, Rennes
Mariés, 1 enfant
Restaurateur et salariée

Objectifs
  • Investir sans tout gérer
  • Préparer leur retraite
  • Conserver de la souplesse
  • Investir chaque mois
Contexte

Leur activité laisse peu de temps pour gérer un bien locatif. Un LMNP géré a été retenu pour la partie immobilière, tandis qu’un PER et une assurance-vie accueillent des versements réguliers. La stratégie reste volontairement simple et progressive.

Résultats

150 000 €

De projet immobilier.

250 €/mois

Versés à long terme.

LMNP géré

Gestion déléguée.

2 enveloppes

PER et assurance-vie.
Profession libérale

Céline

43 ans, Strasbourg
Divorcée, 1 enfant
Consultante en communication

Objectifs
  • Protéger son niveau de vie
  • Préparer sa retraite
  • Garder une épargne disponible
  • Sécuriser son activité
Contexte

Ses revenus dépendent directement de sa capacité à travailler. Nous avons commencé par revoir sa protection personnelle, puis structuré une épargne de long terme avec un PER et une assurance-vie. L’objectif est de sécuriser le présent sans négliger la retraite.

Résultats

Prévoyance

Une couverture renforcée.

250 €/mois

Versés sur le PER.

20 000 €

Gardés disponibles.

Assurance-vie

Une poche plus souple.

Profession libérale

Anne & Pierre

55 et 55 ans, Toulouse
Mariés, 2 enfants
Expert-comptable et ingénieur

Objectifs
  • Arrêter de travailler à 64 ans
  • Créer des revenus futurs
  • Éviter la gestion locative
  • Préparer la transition
Contexte

La date de départ à la retraite a servi de point de départ au conseil. Une acquisition en nue-propriété a été recherchée avec un remembrement proche de cet horizon, tandis que des SCPI et un PER complètent la stratégie pour préparer les revenus futurs.

Résultats

9 ans

Avant leur objectif.

280 000 €*

En nue-propriété.

100 000 €*

En SCPI.

PER

Alimenté chaque année.

Dirigeant

Maël & Pauline

41 et 39 ans, Rennes
Mariés, 2 enfants
Opticien indépendant et enseignante

Objectifs
  • Structurer leur patrimoine
  • Préparer leur retraite
  • Protéger les revenus
  • Placer l’excédent disponible
Contexte

L’activité de Maël dégage désormais un revenu stable et un excédent régulier. Nous avons organisé la protection du dirigeant, mis en place un PER et distingué la trésorerie nécessaire à l’activité de celle pouvant être placée à plus long terme.

Résultats

350 €/mois

Versés sur le PER.

Prévoyance

Une couverture revue.

80 000 €

De trésorerie analysée.

2 poches

Pro et personnel séparés.

Sportif

Lina

35 ans, Nice
En couple, sans enfant
Triathlète professionnelle et coach

Objectifs
  • Préparer la fin de carrière
  • Sécuriser ses revenus
  • Investir chaque mois
  • Garder une épargne souple
Contexte

Lina commence à réduire son activité sportive au profit du coaching. Nous avons revu sa protection de revenus et organisé une épargne régulière entre PER et assurance-vie pour accompagner progressivement ce changement de rythme professionnel.

Résultats

700 €/mois

Investis à long terme.

Prévoyance

Une couverture adaptée.

PER

Pour la retraite.

Assurance-vie

Pour la souplesse.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ PER

Les questions les plus fréquentes sur le Plan d’Épargne Retraite

  • Vous effectuez des versements ponctuels ou programmés destinés à préparer financièrement votre retraite.

    L’épargne est investie sur différents supports puis, à la retraite, peut généralement être récupérée en capital, en rente ou en combinant les deux. Les versements volontaires peuvent par ailleurs être déduits de votre revenu imposable dans la limite de votre plafond disponible.

  • Un versement déductible diminue votre revenu soumis au barème de l’impôt. L’économie dépend donc principalement de votre tranche marginale d’imposition.

    Par exemple, 10 000 € effectivement déduits avec une tranche à 30 % représentent environ 3 000 € d’impôt économisé, toutes choses égales par ailleurs.

    L’intérêt peut être encore plus important lorsque votre niveau d’imposition diminue au moment de la retraite.

  • Chaque contribuable dispose d’un plafond personnel d’épargne retraite, indiqué sur son avis d’impôt.

    Il dépend notamment des revenus professionnels, du Plafond Annuel de la Sécurité Sociale et des éventuels droits non utilisés des années précédentes. Depuis les droits constitués en 2026, les plafonds inutilisés peuvent être reportés pendant cinq ans.

    Nous vérifions donc toujours le plafond réellement disponible avant de déterminer le montant pertinent à verser.

  • En principe, oui : le PER est destiné à financer la retraite.

    Des sorties anticipées restent néanmoins possibles dans plusieurs situations prévues par la réglementation, notamment certains accidents de la vie ou l’acquisition de la résidence principale, selon l’origine des sommes.

    Cette disponibilité limitée implique de conserver parallèlement une épargne disponible pour ses projets et les imprévus.

  • Il n’existe pas d’âge idéal, mais plus vous commencez tôt, plus l’effort d’épargne peut être réparti dans le temps.

    Commencer vingt ans avant son départ ne nécessite évidemment pas le même effort mensuel que commencer quatre ou cinq ans avant pour viser un même capital.

    Un horizon long offre également davantage de temps pour faire fructifier l’épargne avant de réduire progressivement le risque à l’approche de la retraite.

  • Par défaut, le PER fonctionne en gestion pilotée à horizon : l’allocation est progressivement sécurisée lorsque la retraite approche. Il est également possible d’opter pour une gestion libre.

    Chez VIA, nous privilégions une gestion libre conseillée : nous construisons l’allocation avec vous et assurons son suivi dans le temps, tout en conservant une structure de frais comparable à celle d’une gestion libre.

    Lorsque cela nous paraît opportun, nous pouvons également réaliser les arbitrages pour vous dans le cadre d’un mandat d’arbitrage ne générant pas de frais supplémentaires.

  • Les sommes issues des versements volontaires peuvent généralement être récupérées en capital, en plusieurs fois, sous forme de rente viagère ou en combinant ces possibilités.

    Le choix dépend de vos besoins : financer un projet, conserver un capital disponible ou organiser progressivement des revenus complémentaires.

    Le PER constitue ainsi une véritable stratégie de revenus différés, construite pendant la vie active pour être utilisée à la retraite.

  • Elle dépend notamment du choix effectué lors des versements.

    Si vos versements ont été déduits de votre revenu imposable, la fraction correspondante est imposée lors d’une sortie en capital. Les gains suivent leur propre régime fiscal.

    Si vous avez renoncé à la déduction à l’entrée, la récupération du capital correspondant aux versements bénéficie d’un régime différent.

    Il faut donc raisonner sur la fiscalité d’aujourd’hui et celle anticipée demain, et pas uniquement sur l’économie immédiate.

  • Les deux enveloppes sont davantage complémentaires que concurrentes.

    Le PER offre un avantage fiscal à l’entrée mais réserve principalement l’épargne à la retraite. L’assurance-vie ne propose pas cette déduction sur les versements mais offre davantage de disponibilité.

    Une stratégie patrimoniale peut donc associer un capital spécifiquement consacré à la retraite et une épargne restant accessible pour les projets intermédiaires.

  • Le traitement dépend notamment de la forme du plan.

    Dans un PER assurantiel, le capital est transmis aux bénéficiaires désignés selon les règles applicables. Dans un PER sous forme de compte-titres, les sommes rejoignent la succession.

    Cette dimension doit être intégrée à la réflexion avec l’assurance-vie et l’organisation globale de votre transmission patrimoniale.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • Actifs de diversification

    Actifs de diversification

    Diversifier au-delà des placements traditionnels.

  • Assurance-vie

    Assurance-vie

    Épargner, investir et préparer la transmission.

  • Assurance-vie luxembourgeoise

    Assurance-vie luxembourgeoise

    Structurer votre patrimoine dans un cadre luxembourgeois.

  • Capital-investissement – Private Equity

    Capital-investissement – Private Equity

    Investir dans des entreprises non cotées.

  • Compte-titres

    Compte-titres

    Accéder à une large gamme de placements.

  • Contrat de capitalisation

    Contrat de capitalisation

    Capitaliser votre épargne et préparer sa transmission.

  • PEA

    PEA

    Investir en actions européennes.

  • Produits structurés

    Produits structurés

    Investir selon un scénario défini à l’avance.

  • Trésorerie d’entreprise

    Trésorerie d’entreprise

    Placer vos excédents selon vos besoins de liquidité.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*