Foncières solidaires

Foncières solidaires

La solution

Investir dans l’immobilier solidaire tout en réduisant son impôt

Les foncières solidaires permettent d’investir dans des projets immobiliers répondant à des besoins sociaux concrets : logement, maintien à domicile, vieillissement ou accompagnement de publics fragiles.

En souscrivant au capital d’une société éligible, vous participez directement à son développement et pouvez, sous conditions, bénéficier d’une réduction d’impôt sur le revenu. Vous associez ainsi immobilier, diversification patrimoniale et utilité sociale.

Votre conseiller en gestion de patrimoine vérifie avec vous la pertinence des foncières solidaires au regard de votre situation fiscale et patrimoniale.

Motivations

Pourquoi investir dans une foncière solidaire ?

Echanger avec un conseiller
  • Réduire son impôt

    Bénéficier, pour les foncières éligibles, d’une réduction d’impôt sur le revenu pouvant atteindre 25 % du montant investi.

  • Donner du sens à son investissement

    Financer des projets immobiliers répondant à des besoins concrets autour du logement, du vieillissement ou du maintien à domicile.

  • Diversifier son patrimoine

    Ajouter une exposition à l’immobilier résidentiel ou social différente des placements immobiliers traditionnels.

  • Investir dans l’immobilier autrement

    Participer au développement de sociétés dont la création de valeur repose aussi sur l’utilité sociale et la qualité de leur modèle économique.

Les points clés

Ce qu’il faut savoir avant d’investir

  • Fiscalité

    Jusqu’à 25 % de réduction d’impôt

    Certaines souscriptions au capital de sociétés foncières solidaires éligibles peuvent bénéficier du taux majoré de l’IR-PME, dans les conditions prévues par la réglementation.

  • Horizon

    7 ans et plus

    L’avantage fiscal suppose une durée minimale de conservation et l’investissement doit être envisagé dans une logique de long terme, avec une liquidité limitée.

  • Risque

    Capital non garanti

    Vous investissez au capital d’une société non cotée exposée au marché immobilier, à son modèle économique et à ses conditions de financement. Une perte en capital est possible.

Note

Principaux risques
et points d’attention

Souscrire au capital d’une foncière solidaire constitue un investissement en titres non cotés : le capital n’est pas garanti et la valeur des titres dépend de l’activité et de la situation financière de la société. La revente peut être limitée, encadrée ou nécessiter du temps en l’absence de marché secondaire organisé. L’avantage fiscal suppose en outre le respect des conditions d’éligibilité et de conservation prévues par la réglementation et peut être remis en cause si celles-ci ne sont plus respectées.

L’investissement doit donc être compatible avec un horizon long, une liquidité limitée et votre situation fiscale, sans faire de l’avantage fiscal la seule motivation de l’investissement.

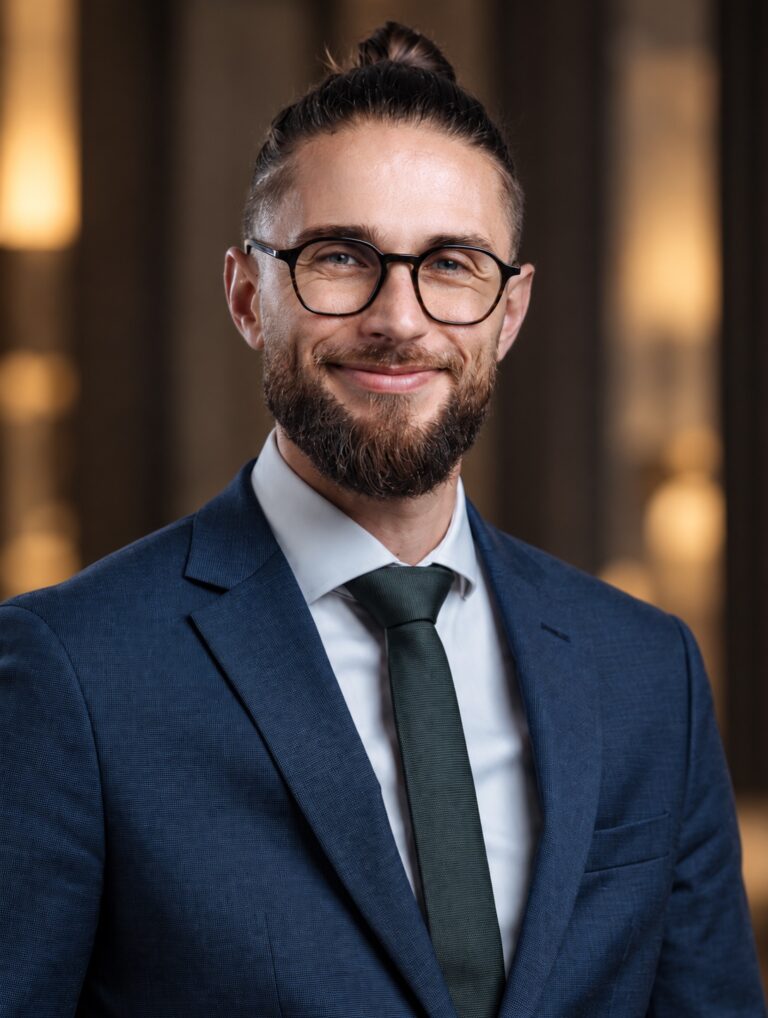
Franckie WYROBNIK, Conseiller en gestion de patrimoine

Avis du cabinet

Notre regard sur les foncières solidaires

Franckie WYROBNIK
Conseiller en gestion de patrimoine

« Investir dans une foncière solidaire doit d’abord répondre à une volonté d’impact et à une ambition sociétale. »

Cet objectif ne doit toutefois pas faire oublier qu’il s’agit avant tout d’un investissement immobilier non coté, dont la valeur dépend notamment des actifs détenus, de leur exploitation et de leur valorisation.

La liquidité n’est pas garantie et la revente peut prendre du temps. Nous regardons donc à la fois l’impact réel du projet, la qualité du patrimoine immobilier et la solidité du modèle économique.

DES PROJETS, DES PARCOURS

Une solution retenue par nos clients

Une stratégie patrimoniale repose sur l’articulation de plusieurs solutions, selon les objectifs et la situation de chacun. Ces exemples permettent de mieux comprendre comment elles peuvent se compléter.

Particulier

Éric & Sandrine

48 et 46 ans, Nantes
Mariés, 2 enfants
Cadre supérieur et enseignante

Objectifs
  • Diversifier leur patrimoine
  • Investir différemment
  • Garder une part disponible
  • Commencer à transmettre
Contexte

Leur patrimoine était déjà constitué d’immobilier et de placements financiers classiques. Nous avons créé une poche de diversification avec une foncière solidaire et un GFI, tout en conservant l’assurance-vie comme support financier plus souple.

Résultats

50 000 €

Dédiés à la diversification.

Foncière

Une approche à impact.

GFI

Une poche forestière.

3 supports

Des rôles différents.

Situation de handicap

Marion

46 ans, Paris
En couple, sans enfant
Cadre supérieure, sœur d’un adulte handicapé

Objectifs
  • Réduire sa fiscalité immobilière
  • Améliorer un bien existant
  • Placer son épargne
  • Anticiper l’avenir de son frère
Contexte

Plutôt que d’acheter un nouveau bien, le travail a commencé par son patrimoine existant. Des travaux déductibles ont été réalisés afin de générer un déficit foncier, tandis qu’une foncière solidaire et une assurance-vie accueillent une partie de son épargne financière.

Résultats

1 bien

Optimisé sans nouvel achat.

120 000 €*

D’épargne investie.

Travaux*

Financés et déduits.

Famille

Une réflexion séparée.

Particulier

Diane & Arnaud

45 et 47 ans, Toulouse
Mariés, 2 enfants
Cadres supérieurs

Objectifs
  • Diversifier leur patrimoine
  • Investir autrement
  • Garder de la liquidité
  • Donner du sens à l’épargne
Contexte

Leur patrimoine était déjà réparti entre résidence principale, assurance-vie et épargne bancaire. Une poche complémentaire a été consacrée à une foncière solidaire, à un GFV et à d’autres actifs de diversification, sans toucher au cœur de leur allocation.

Résultats

60 000 €

Dédiés à la diversification.

Foncière

Une poche solidaire.

GFV

Une poche viticole.

3 actifs

En complément du socle.

Particulier

Solène

56 ans, Bordeaux
Célibataire
Cadre dirigeante

Objectifs
  • Faire le tri dans ses placements
  • Réduire les frais
  • Diversifier son patrimoine
  • Préparer les prochaines années
Contexte

Sa résidence principale est remboursée mais vingt ans de placements bancaires ont rendu l’ensemble peu lisible. Nous avons commencé par auditer les contrats, simplifié l’assurance-vie puis créé une petite poche de foncière solidaire et d’actifs de diversification.

Résultats

380 000 €

De placements audités.

3 contrats

Simplifiés.

Foncière

Une poche solidaire.

Diversification

Ajoutée progressivement.

*Montants et résultats estimatifs, donnés à titre illustratif. Chaque situation est unique : les solutions présentées ne constituent pas un conseil personnalisé.

Notre cadre d'accompagnement

Ce qui fait notre singularité

Solliciter un conseiller VIA, c’est pouvoir compter sur un professionnel qui s’engage à vos côtés et suit vos projets dans la durée.

  • Votre patrimoine considéré dans son ensemble
  • Le même conseiller, disponible et réactif
  • Une sélection exigeante des solutions du marché
  • Un accompagnement complet, avec un suivi régulier
photo pourquoi via

Articles de blog

Les derniers articles patrimoniaux

FAQ Foncières solidaires

Les questions les plus fréquentes sur les foncières solidaires

  • Une foncière solidaire est une société qui collecte des capitaux pour investir dans des projets immobiliers poursuivant une mission d’utilité sociale.

    Selon son modèle, elle peut notamment favoriser l’accès au logement, acquérir des biens ou des droits immobiliers auprès de seniors afin de leur apporter des liquidités tout en leur permettant de rester chez eux, ou intervenir auprès d’autres publics en situation de fragilité.

  • Vous souscrivez généralement des actions lors de la création ou d’une augmentation de capital de la foncière.

    Vous devenez donc actionnaire d’une société, et non directement propriétaire d’un appartement. La foncière utilise ensuite les capitaux collectés pour réaliser les opérations correspondant à sa stratégie. La valeur de votre investissement dépendra de la réussite de cette stratégie et de l’évolution des actifs détenus.

  • Pour certaines foncières agréées ESUS et éligibles au dispositif IR-PME, la souscription peut ouvrir droit à une réduction d’impôt sur le revenu de 25 % du montant retenu. Ce taux majoré est actuellement prorogé jusqu’en 2027.

    À titre d’exemple, 10 000 € investis peuvent représenter 2 500 € de réduction d’impôt. Cet avantage reste soumis aux conditions réglementaires, aux plafonds applicables et à la situation fiscale propre à chaque investisseur.

  • ESUS signifie « Entreprise solidaire d’utilité sociale ».

    Cet agrément identifie des entreprises de l’économie sociale et solidaire poursuivant un objectif d’utilité sociale et respectant des exigences particulières. La réglementation prévoit notamment une exception permettant à certaines entreprises exerçant une activité de gestion immobilière à vocation sociale d’entrer dans le dispositif.

    L’agrément ESUS ne suffit cependant pas, à lui seul, à garantir l’éligibilité fiscale d’une souscription.

  • Pour conserver l’avantage IR-PME, les titres doivent en principe être détenus jusqu’au 31 décembre de la cinquième année suivant celle de la souscription. Un remboursement des apports avant le 31 décembre de la septième année peut également entraîner la remise en cause de l’avantage fiscal, hors exceptions prévues par les textes.

    Au-delà de ces règles fiscales, nous considérons surtout les foncières solidaires comme des investissements de long terme.

  • Il n’existe pas de rendement commun à toutes les foncières solidaires.

    Selon le modèle, la création de valeur peut provenir d’une décote à l’acquisition, de la valorisation du marché immobilier, de revenus issus des actifs ou de leur revente.

    Les objectifs de performance éventuellement communiqués doivent être analysés avec prudence : ils ne constituent jamais une garantie et doivent être comparés aux risques supportés, aux frais et à la durée nécessaire pour réaliser les investissements.

  • Pas nécessairement.

    Certaines foncières peuvent distribuer des revenus, tandis que d’autres privilégient une logique de capitalisation et réalisent l’essentiel de leur performance lors de la revente ou de la valorisation de leurs actifs.

    Il faut donc regarder précisément le modèle choisi : un investissement destiné à capitaliser sur plusieurs années ne répond pas au même besoin patrimonial qu’un placement recherché pour générer des revenus réguliers.

  • Pas toujours. Les actions d’une foncière solidaire ne sont généralement pas cotées en Bourse et il n’existe donc pas nécessairement un acheteur disponible au moment où vous souhaitez vendre.

    Les modalités de sortie diffèrent selon les sociétés : rachats organisés, mise en relation avec de nouveaux investisseurs ou autres mécanismes.

    La liquidité doit donc être étudiée avant la souscription et le capital investi ne doit pas être nécessaire à court terme.

  • Le premier risque est la perte partielle ou totale du capital investi.

    S’y ajoutent notamment l’évolution défavorable du marché immobilier, une valorisation insuffisante des actifs, des délais de détention plus longs que prévu, les risques propres au modèle économique de la foncière et l’absence de liquidité immédiate.

    La réduction d’impôt diminue le coût économique initial de l’investissement, mais elle ne protège pas l’investisseur contre ces différents risques.

  • Elle peut convenir à un investisseur imposé qui souhaite diversifier son patrimoine, donner davantage de sens à son épargne et accepter une durée de placement longue en contrepartie d’un avantage fiscal potentiel.

    Nous la considérons comme une poche de diversification, et non comme le socle d’un patrimoine. Le montant investi doit rester cohérent avec vos liquidités disponibles, vos autres placements, votre fiscalité et votre capacité à accepter une perte en capital.

Vos projets

Vos projets patrimoniaux,
des réponses adaptées

Chaque situation appelle des choix différents.
Nos cabinets vous accompagnent pour construire les vôtres.

  • FIP & FCPI défiscalisants

    FIP & FCPI défiscalisants

    Financer des entreprises régionales ou innovantes.

  • GFI – Bois & Forêts

    GFI – Bois & Forêts

    Investir collectivement dans des forêts.

  • GFV – Vignes

    GFV – Vignes

    Détenir des parts de patrimoine viticole.

  • Girardin industriel

    Girardin industriel

    Financer des équipements d’entreprises en outre-mer.

image contact

Contact

Notre priorité :
vous écouter

Une question, une envie, un projet à partager ? Prenons le temps d’en parler. Dans nos bureaux, à votre domicile, en visioconférence ou par téléphone, nous sommes à votre écoute pour comprendre vos besoins, vous conseiller et imaginer ensemble la suite.

Nous contacter

(*) Champs obligatoires

Ce champ n’est utilisé qu’à des fins de validation et devrait rester inchangé.
Nom*